
Otrzymałeś zwrot VAT z urzędu skarbowego i zastanawiasz się, czy trzeba wykazać go jako przychód firmy? Co do zasady zwrot podatku VAT nie jest przychodem podatkowym i nie zwiększa podstawy opodatkowania PIT ani CIT. Istnieją jednak wyjątki, szczególnie gdy odzyskany VAT został wcześniej zaliczony do kosztów uzyskania przychodów. Znaczenie ma również to, czy otrzymujesz standardowy zwrot nadwyżki VAT, czy odzyskujesz podatek w wyniku korekty wcześniejszych rozliczeń. Sprawdź, kiedy zwrot VAT pozostaje neutralny podatkowo, jak prawidłowo go zaksięgować i w jakich sytuacjach powstaje obowiązek rozpoznania przychodu.
Standardowy zwrot nadwyżki VAT naliczonego nad należnym nie stanowi przychodu podatkowego w PIT ani CIT. Wynika to z zasady neutralności VAT, zgodnie z którą podatek od towarów i usług jest rozliczany odrębnie od podatku dochodowego. Przedsiębiorca zarejestrowany jako czynny podatnik VAT może pomniejszać podatek należny od sprzedaży o VAT naliczony przy zakupach związanych z działalnością opodatkowaną. Jeśli kwota podatku naliczonego przewyższa VAT należny, powstaje nadwyżka, którą można przenieść na następny okres rozliczeniowy lub – po spełnieniu ustawowych warunków – otrzymać na rachunek bankowy. Taki zwrot nie jest dodatkowym zarobkiem firmy, lecz wynikiem rozliczenia podatku, który nie został wcześniej zaliczony do kosztów podatkowych.
Przykładowo firma wykazała 8 000 zł VAT należnego od sprzedaży i 12 000 zł VAT naliczonego przy zakupach. Różnica wynosi 4 000 zł, którą przedsiębiorca może wykazać do zwrotu. Gdy urząd skarbowy przeleje tę kwotę na rachunek firmowy, nie powstanie nowy przychód w podatku dochodowym. Oznacza to, że 4 000 zł nie trzeba dopisywać do przychodów w KPiR ani uwzględniać jako dodatkowego przychodu w rocznym PIT lub CIT. Warunkiem jest jednak prawidłowe wcześniejsze rozliczenie podatku naliczonego. Sam wpływ pieniędzy na konto nie przesądza o powstaniu przychodu podatkowego.
Zwrot VAT może stanowić przychód podatkowy, jeżeli odzyskany podatek został wcześniej prawidłowo zaliczony do kosztów uzyskania przychodów. Zasada ta wynika z art. 14 ust. 2 pkt 7d ustawy o PIT oraz art. 12 ust. 1 pkt 4f ustawy o CIT. Ma zapobiegać sytuacji, w której przedsiębiorca najpierw pomniejsza dochód o poniesiony wydatek, a następnie odzyskuje jego część, nie uwzględniając tego w rozliczeniu podatkowym. Przychodem jest wówczas wyłącznie kwota VAT odpowiadająca wcześniej rozpoznanemu kosztowi, a nie wartość całego zakupu. Podobne skutki mogą wystąpić w przypadku korekt zwiększających kwotę odliczonego podatku. Trzeba jednak rozróżnić prawidłowe wcześniejsze zaliczenie VAT do kosztów od sytuacji, w której podatek błędnie zaksięgowano – wtedy może być konieczna korekta wcześniejszego rozliczenia.
Przykład: przedsiębiorca kupił towar za 1 000 zł netto i 230 zł VAT, a z powodu braku prawa do odliczenia mógł prawidłowo uwzględnić w kosztach pełną kwotę 1 230 zł. Jeżeli później, wskutek zmiany okoliczności przewidzianej przepisami, odzyska 230 zł podatku, zwrócona kwota może stanowić przychód podatkowy. W efekcie firma nie uzyska podwójnej korzyści z tego samego wydatku.
Szczególnej uwagi wymagają również zwroty VAT z innych państw Unii Europejskiej, ponieważ zagraniczny podatek od wartości dodanej jest co do zasady traktowany analogicznie do polskiego VAT. Sam otrzymany zwrot zagranicznego podatku nie oznacza automatycznie przychodu – znaczenie ma prawidłowe rozliczenie go w kosztach i prawo do odzyskania podatku.
Jeśli prowadzisz firmę za zachodnią granicą, sprawdź także, jak rozlicza się VAT w Niemczech, jakie obowiązują stawki i kiedy przedsiębiorca może korzystać ze zwolnienia.

VAT należny od sprzedaży nie jest przychodem podatkowym czynnego podatnika VAT, ponieważ przychód ustala się zasadniczo w kwocie netto. Jeśli wystawiasz fakturę na 12 300 zł brutto, w tym 10 000 zł netto i 2 300 zł VAT, Twoim przychodem ze sprzedaży jest 10 000 zł. Pozostałe 2 300 zł to podatek należny, który rozliczasz według przepisów o VAT. Z tego samego powodu standardowy zwrot nadwyżki podatku naliczonego nad należnym nie zwiększa przychodów firmy. Inaczej może wyglądać sytuacja po skorygowaniu błędnie zastosowanej stawki VAT przy sprzedaży. Jeżeli w wyniku korekty część kwoty wcześniej uznanej za VAT staje się definitywną należnością przedsiębiorcy, może być konieczne skorygowanie przychodu ze sprzedaży. Nie jest to jednak to samo co zwykły zwrot VAT naliczonego.
| Sytuacja | Czy powstaje przychód podatkowy? |
| Standardowy zwrot nadwyżki VAT naliczonego nad należnym | Nie, zwrot jest neutralny podatkowo |
| Odzyskanie VAT wcześniej prawidłowo zaliczonego do kosztów | Tak, w części odpowiadającej wcześniejszemu kosztowi |
| Korekta zwiększająca odliczony VAT | Może powstać przychód, zgodnie z zasadami dotyczącymi korekt |
| VAT należny od sprzedaży | Nie, przychodem ze sprzedaży jest zasadniczo kwota netto |
| Oprocentowanie zwrotu różnicy VAT lub nadpłaty | Bez opodatkowania – w CIT wyłączone z przychodów, a w PIT objęte zwolnieniem |
| Zwrot VAT z innego państwa UE | Zasadniczo nie, jeśli zagraniczny VAT nie stanowił kosztu podatkowego |
Osobnego wyjaśnienia wymagają odsetki od zwrotu VAT. Jeżeli urząd skarbowy wypłaci oprocentowanie w związku ze zwrotem różnicy podatku lub nadpłaty, kwota ta nie powoduje obowiązku zapłaty podatku dochodowego na zasadach właściwych dla zwykłych odsetek od kontrahentów. W przypadku CIT odpowiednie odsetki i oprocentowanie są wyłączone z przychodów na podstawie art. 12 ust. 4 pkt 7 ustawy. Natomiast w PIT zastosowanie ma zwolnienie określone w art. 21 ust. 1 pkt 111. Odsetki od zwrotu VAT należy więc odróżnić od odsetek za opóźnienie w zapłacie faktury, które mogą stanowić opodatkowany przychód firmy.
Nie należy też utożsamiać zwrotu VAT ze zwrotem podatku dochodowego od zagranicznych zarobków – przeczytaj, czy zwrot podatku z zagranicy jest przychodem do opodatkowania w Polsce i jakie zasady obowiązują przy rozliczeniach zagranicznych.
Zwykłego zwrotu nadwyżki VAT nie wykazuje się jako przychodu podatkowego w KPiR, ewidencji przychodów ani w rocznym zeznaniu PIT lub CIT. Otrzymana kwota powinna zostać odpowiednio ujęta w rozrachunkach z urzędem skarbowym i dokumentacji księgowej, ale nie zwiększa przychodów podatkowych. Jeżeli natomiast występuje zwrot VAT wcześniej prawidłowo zaliczonego do kosztów, trzeba ustalić kwotę podlegającą rozpoznaniu jako przychód. W przypadku prowadzenia KPiR odpowiednie kwoty przychodów ujmuje się zgodnie z zasadami prowadzenia księgi, a przy pełnej księgowości należy dodatkowo zadbać o prawidłowe zapisy rachunkowe i rozliczenie CIT. Przy zmianie formy opodatkowania, np. z zasad ogólnych na ryczałt, konieczne może być indywidualne ustalenie skutków odzyskania wcześniejszego kosztu. Nie każdy przelew z urzędu skarbowego powinien automatycznie trafiać do przychodów.
Przed zaksięgowaniem otrzymanych środków sprawdź:
Najczęstszym błędem jest ujmowanie każdego zwrotu VAT jako przychodu tylko dlatego, że pieniądze wpłynęły na rachunek firmowy. Równie problematyczne bywa pomijanie skutków odzyskania VAT wcześniej uwzględnionego w kosztach. Jeśli prowadzisz działalność w kilku państwach, sprawdź dodatkowo zasady rozliczania zagranicznego podatku od wartości dodanej, ponieważ nie należy automatycznie przenosić zasad dotyczących polskiego zwrotu VAT na każdą transakcję międzynarodową. W przypadku przedsiębiorców prowadzących Gewerbe pomocne będzie również poznanie zasad opodatkowania jednoosobowej działalności w Niemczech. Borsuk Podatki wspiera przedsiębiorców w rozliczaniu działalności Gewerbe i formalnościach podatkowych związanych z dochodami zagranicznymi – sprawdź ofertę rozliczenia firmy w Niemczech i dostępne możliwości współpracy.
Prawidłowe rozliczenie VAT i podatku dochodowego pozwala uniknąć kosztownych błędów oraz niepotrzebnych korekt deklaracji. Jeśli nie masz pewności, czy otrzymany zwrot VAT należy wykazać jako przychód, jakie wydatki możesz zaliczyć do kosztów lub jak poprawnie rozliczyć działalność gospodarczą, skorzystaj z pomocy specjalistów Borsuk Podatki. Oferujemy profesjonalne wsparcie w przygotowaniu deklaracji i prawidłowym rozliczaniu zobowiązań podatkowych. Sprawdź naszą usługę rozliczenia podatku w Polsce i zadbaj o poprawne rozliczenie PIT oraz uniknięcie błędów podatkowych.
Pracowałeś w Niemczech, Holandii lub innym kraju i zastanawiasz się, jak rozliczyć zagraniczne zarobki w Polsce? PIT/ZG to załącznik do rocznego zeznania podatkowego, w którym wykazujesz dochody uzyskane za granicą oraz, w odpowiednich przypadkach, zapłacony tam podatek. Najczęściej dołącza się go do PIT-36, ale nie każdy pracujący za granicą musi go składać. Znaczenie mają rezydencja podatkowa, kraj zatrudnienia i metoda unikania podwójnego opodatkowania. Sprawdź, co wpisać w PIT/ZG, jak przeliczyć zagraniczne wynagrodzenie na złote i jakich błędów unikać, aby prawidłowo rozliczyć dochody za 2026 rok.
PIT/ZG to formularz służący do wykazania zagranicznych dochodów lub przychodów oraz podatku dochodowego zapłaconego poza Polską. Jego pełna nazwa to „Informacja o wysokości dochodów/przychodów z zagranicy i zapłaconym podatku”. Nie jest samodzielną deklaracją podatkową. Dołącza się go do odpowiedniego zeznania rocznego, najczęściej PIT-36. Potoczne określenie PIT-36 ZG oznacza właśnie połączenie tych dwóch dokumentów, a nie osobny formularz.
Obowiązek jego złożenia dotyczy przede wszystkim polskich rezydentów podatkowych osiągających określone dochody za granicą. Za rezydenta Polski uznaje się osobę, która ma tutaj centrum interesów osobistych lub gospodarczych albo przebywa na terytorium kraju dłużej niż 183 dni w roku podatkowym. Przy rezydencji należy jednak uwzględnić również właściwą umowę międzynarodową, szczególnie gdy oba państwa uznają daną osobę za swojego rezydenta.
Kiedy PIT/ZG jest potrzebny? Przede wszystkim wtedy, gdy zagraniczne dochody podlegają rozliczeniu w polskim zeznaniu zgodnie z odpowiednią metodą unikania podwójnego opodatkowania. Przykładowo dochody z pracy w Holandii polski rezydent zasadniczo rozlicza metodą proporcjonalnego odliczenia, dlatego składa PIT-36 z PIT/ZG także wtedy, gdy nie miał innych zarobków. Inaczej wygląda sytuacja przy pracy w Niemczech. Jeśli zastosowanie ma metoda wyłączenia z progresją, a zagraniczne wynagrodzenie było jedynym dochodem, polskie zeznanie zwykle nie jest wymagane. PIT/ZG może być jednak potrzebny, gdy uzyskujesz również dochody opodatkowane w Polsce według skali albo wybierasz wspólne rozliczenie z małżonkiem. Sam fakt otrzymywania wypłaty z zagranicy nie przesądza więc o obowiązku złożenia załącznika.
Jeśli pracowałeś za zachodnią granicą, sprawdź również, kto rozlicza PIT z Niemiec i kiedy deklarację trzeba złożyć w Polsce lub w obu krajach.
W PIT/ZG wpisujesz swoje dane identyfikacyjne, państwo uzyskania dochodu oraz odpowiednie kwoty zagranicznych dochodów i zapłaconego podatku, przeliczone na złote. Formularz dostępny w listopadzie 2026 roku składa się z części A, B i C. W nagłówku podajesz PESEL lub NIP oraz rok podatkowy, w części A – nazwisko, imię i datę urodzenia, a w części B – nazwę państwa i jego dwuliterowy kod, np. DE dla Niemiec, NL dla Holandii lub NO dla Norwegii. Część C jest podzielona na cztery sekcje odpowiadające różnym deklaracjom podatkowym. Nie wypełniasz ich wszystkich – wybierasz wyłącznie tę, która dotyczy Twojego zeznania.
| Część formularza | Co należy wpisać? |
|---|---|
| A – dane identyfikacyjne | Nazwisko, pierwsze imię i datę urodzenia; PESEL lub NIP i rok podatkowy w nagłówku |
| B – państwo | Nazwę kraju uzyskania dochodu i dwuliterowy kod |
| C.1 – PIT-36 lub PIT-36S | Zagraniczne przychody lub dochody w odpowiednich kolumnach oraz podatek zapłacony za granicą |
| C.2 – PIT-36L lub PIT-36LS | Dochód z zagranicy rozliczany podatkiem liniowym i odpowiedni podatek zagraniczny |
| C.3 – PIT-38 | Zagraniczne dochody kapitałowe objęte odpowiednimi przepisami, np. z określonych transakcji inwestycyjnych |
| C.4 – PIT-39 | Dochód i zagraniczny podatek przy transakcjach dotyczących nieruchomości, jeżeli mają zastosowanie właściwe przepisy |
Najwięcej uwagi wymaga część C.1, wykorzystywana przy PIT-36. Dochody z zagranicznej umowy o pracę, działalności wykonywanej osobiście, działalności gospodarczej i innych źródeł są wykazywane oddzielnie. Trzeba również wybrać właściwą kolumnę zależnie od zastosowanej metody unikania podwójnego opodatkowania. Nie należy automatycznie wpisywać zagranicznego podatku w każdym przypadku – przy metodzie wyłączenia z progresją zasady są inne niż przy proporcjonalnym odliczeniu. Dla każdego państwa przygotowujesz osobny PIT/ZG. Jeśli pracowałeś w Holandii i Niemczech, potrzebujesz dwóch załączników. Nie można też dołączyć PIT/ZG bezpośrednio do PIT-37 ani PIT-28. Przy zagranicznych dochodach z pracy wymagających PIT/ZG zwykle należy wybrać PIT-36, choć istnieją sytuacje, w których wystarczy PIT-37, np. określona praca za granicą za pośrednictwem polskiego pracodawcy, opodatkowana wyłącznie w Polsce.
Pracując w Holandii, możesz potrzebować rocznego zestawienia od pracodawcy – zobacz, czym jest jarograf (jaaropgave), jakie dane zawiera i jak wykorzystać go w rozliczeniu podatkowym.

Kwoty w PIT/ZG trzeba wykazać w złotych, stosując odpowiedni kurs średni NBP oraz zasady ustalania dochodu przewidziane w polskich przepisach. Dla przychodów w walucie obcej przyjmujesz średni kurs NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu. Oznacza to, że wynagrodzenie wypłacone w styczniu i lutym może wymagać zastosowania dwóch różnych kursów, nawet jeśli pochodzi od tego samego pracodawcy. W przypadku przychodów ze stosunku pracy wykonywanej za granicą możesz dodatkowo zastosować zwolnienie odpowiadające 30% diety za każdy dzień pobytu za granicą, w którym pozostawałeś w stosunku pracy. Uwzględnia się również przypadające na ten okres weekendy, święta czy urlop wypoczynkowy spędzony za granicą. Po ustaleniu przychodu i uwzględnieniu właściwych zwolnień odlicza się przysługujące koszty uzyskania przychodu. Standardowe koszty pracownicze wynoszą 250 zł miesięcznie, maksymalnie 3 000 zł rocznie przy jednym stosunku pracy, o ile spełnione są warunki ich zastosowania. Zwolnienie dotyczące diet nie obejmuje automatycznie działalności gospodarczej ani wszystkich innych rodzajów przychodów.
Przed wypełnieniem PIT/ZG zgromadź dokumenty potwierdzające zarówno uzyskane wynagrodzenie, jak i zapłacony za granicą podatek. W zależności od państwa mogą to być:
Przygotuj również daty wypłat, paski wynagrodzeń, informacje o okresach pobytu za granicą oraz dokumenty dotyczące innych dochodów. Nie utożsamiaj składek na ubezpieczenia społeczne z podatkiem dochodowym. W Holandii pozycja loonheffing może obejmować zarówno podatek od wynagrodzenia, jak i składki ubezpieczeniowe, dlatego do polskiego odliczenia trzeba prawidłowo ustalić część podatkową. Jeśli brakuje Ci rocznego zestawienia, zwróć się do pracodawcy o jego wydanie lub ponowne udostępnienie.
Rozliczenie dochodów zagranicznych nie musi oznaczać samodzielnego analizowania przepisów i wypełniania skomplikowanych formularzy. Borsuk Podatki oferuje profesjonalną pomoc w przygotowaniu PIT/ZG dla osób, które pracowały za granicą. Skorzystaj ze wsparcia przy rozliczeniu PIT/ZG z Niemiec, Holandii, Belgii, Austrii, Czech, Danii lub Szwecji. Pomożemy Ci prawidłowo wykazać zagraniczne dochody, zastosować właściwą metodę unikania podwójnego opodatkowania i przygotować dokumenty do polskiego urzędu skarbowego. Wybierz kraj, w którym pracowałeś, i sprawdź, jak możemy pomóc Ci w rozliczeniu podatku.
Szczegółowe przykłady przeliczania wypłat znajdziesz w poradniku PIT/ZG – jak przeliczyć walutę i dobrać właściwy kurs NBP.
Sposób rozliczenia PIT-36/ZG zależy od metody unikania podwójnego opodatkowania właściwej dla danego dochodu i państwa. Najważniejsze są dwie metody: wyłączenie z progresją oraz proporcjonalne odliczenie. Pierwsza oznacza, że zagraniczny dochód jest w Polsce zwolniony z podatku, ale może wpływać na stawkę podatkową zastosowaną do dochodów polskich. Druga zakłada uwzględnienie zagranicznego dochodu w polskim rozliczeniu i możliwość odliczenia podatku zapłaconego za granicą, jednak tylko w określonym limicie. Wybór metody nie zależy od podatnika – wynika z właściwej umowy o unikaniu podwójnego opodatkowania albo z przepisów stosowanych, gdy takiej umowy nie ma.
| Metoda | Na czym polega? | Przykładowy kraj |
| Wyłączenie z progresją | Zagraniczny dochód jest zwolniony z polskiego PIT, ale może zwiększyć stawkę stosowaną do dochodu opodatkowanego w Polsce | Niemcy – typowo przy pracy najemnej |
| Proporcjonalne odliczenie | Dochód zagraniczny uwzględnia się w polskim rozliczeniu, a zagraniczny podatek odlicza w ustawowym limicie | Holandia, USA – typowo przy pracy najemnej |
Przykład dla metody proporcjonalnego odliczenia: jeśli osiągnąłeś 40 000 zł dochodu w Polsce i 50 000 zł za granicą, a za granicą zapłaciłeś 5 000 zł podatku, polski podatek od łącznych 90 000 zł według skali wynosi w uproszczeniu 7 200 zł. Proporcjonalny limit odliczenia zagranicznego podatku wynosi 4 000 zł, ponieważ taka część polskiego podatku przypada na dochód zagraniczny. Po odliczeniu pozostaje 3 200 zł, przed uwzględnieniem krajowych zaliczek i ewentualnych dalszych ulg. To przykład rachunkowy zakładający, że wskazane kwoty są już prawidłowo ustalonymi dochodami podatkowymi. W rzeczywistym rozliczeniu wynik może być inny
. Przy metodzie proporcjonalnego odliczenia niektórzy podatnicy mogą również skorzystać z ulgi abolicyjnej, która co do zasady jest ograniczona do 1 360 zł, z określonymi wyjątkami, np. dla wybranych dochodów z pracy wykonywanej poza terytorium lądowym państw. Ulga ta wymaga odrębnego wykazania w rozliczeniu, a nie wpisania jej jako podatku zagranicznego w PIT/ZG.
Jeśli łączysz wynagrodzenie krajowe z zagranicznym, przeczytaj również, jak dochody z zagranicy mogą wpłynąć na drugi próg podatkowy w Polsce.
Prawidłowe wypełnienie PIT/ZG wymaga ustalenia rezydencji podatkowej, obliczenia zagranicznego dochodu w złotych, wyboru właściwej metody opodatkowania i dołączenia załącznika do rocznego zeznania. Nie zaczynaj od przepisywania kwot z zagranicznego dokumentu do polskiego formularza. Najpierw sprawdź, czy w ogóle masz obowiązek rozliczyć dany dochód w Polsce i czy zagraniczny dokument pokazuje podatek dochodowy, czy również inne potrącenia. Następnie wykonaj poniższe czynności,
Rozliczenie podatku w Polsce możesz przygotować elektronicznie przez Twój e-PIT. Jeśli system udostępnia PIT-37, a Twoje zagraniczne dochody wymagają PIT-36, wybierz opcję zmiany formularza, uzupełnij zagraniczne przychody i wskaż odpowiedni kraj. W obecnej wersji usługi system może automatycznie utworzyć załącznik PIT/ZG. Nie oznacza to jednak, że samodzielnie rozstrzygnie wszystkie kwestie związane z rezydencją, dietami czy zagranicznym podatkiem. PIT/ZG za 2026 rok należy złożyć wraz z odpowiednim zeznaniem do 30 kwietnia 2027 roku. W przypadku wspólnego rozliczenia małżonków każdy z nich wykazuje własne dochody zagraniczne w odrębnym PIT/ZG, nawet jeśli wspólne zeznanie PIT-36 jest tylko jedno.
Przed wysłaniem deklaracji sprawdź szczególnie te błędy:
Jeśli rozliczałeś się już wcześniej i zauważyłeś błąd, może być konieczna korekta zeznania. Przy dochodach z kilku państw lub wątpliwościach dotyczących opodatkowania pomocne będzie sprawdzenie dokumentów przez specjalistę. Borsuk Podatki pomaga w rozliczaniu zagranicznych dochodów, w tym w przygotowaniu PIT-36/ZG, ustaleniu odpowiednich kwot i uporządkowaniu dokumentacji podatkowej. Przed zleceniem usługi możesz również sprawdzić, jakie koszty wiążą się z przygotowaniem zeznania.
Jeśli rozważasz pomoc biura podatkowego, dowiedz się, ile kosztuje rozliczenie PIT z zagranicy i od czego zależy cena usługi.
Opiekujesz się osobą niepełnosprawną i płacisz za jej rehabilitację, leki lub codzienne potrzeby? Możesz odliczyć część wydatków w rocznym PIT, korzystając z ulgi rehabilitacyjnej. W 2026 roku limit dochodów osoby pozostającej na Twoim utrzymaniu wynosi 23 741,88 zł, a wydatki na używanie samochodu osobowego możesz odliczyć do 2 280 zł rocznie. Nie każdy opiekun ma jednak prawo do ulgi. Sprawdź, jakie warunki trzeba spełnić, które koszty uwzględnić i jakie dokumenty przygotować, aby prawidłowo rozliczyć podatek.
Z ulgi rehabilitacyjnej możesz skorzystać, jeśli masz osobę niepełnosprawną na utrzymaniu i ponosisz wydatki, które podlegają odliczeniu. Dotyczy to m.in. małżonka, dziecka, rodzica, rodzeństwa czy teściów. Samo sprawowanie opieki lub mieszkanie pod jednym dachem nie wystarczy. Musisz rzeczywiście uczestniczyć w finansowaniu potrzeb podopiecznego. Ważne jest również to, aby jego roczne dochody nie przekroczyły 23 741,88 zł w 2026 roku. Do tego limitu nie wlicza się m.in. zasiłku pielęgnacyjnego, alimentów na rzecz dzieci, trzynastej i czternastej emerytury oraz świadczenia uzupełniającego. Uwzględnia się natomiast niektóre dochody zwolnione z PIT, w tym przychody objęte ulgą dla młodych.
Zanim zaczniesz rozliczenie PIT opiekuna osoby niepełnosprawnej, sprawdź trzy podstawowe warunki:
Pamiętaj, że ulga rehabilitacyjna zmniejsza dochód lub przychód podlegający opodatkowaniu, a nie bezpośrednio sam podatek. Ostateczna oszczędność zależy więc od Twojej sytuacji podatkowej i stosowanej stawki.
Ulga rehabilitacyjna to nie jedyna możliwość zmniejszenia podatku – sprawdź również, jakie ulgi podatkowe obowiązują w Polsce w 2026 roku i z których możesz skorzystać w swoim rozliczeniu.
Samo ustanowienie opiekunem prawnym nie oznacza automatycznie prawa do ulgi rehabilitacyjnej. Przepisy podatkowe rozróżniają osobę sprawującą opiekę od podatnika mającego osobę niepełnosprawną na utrzymaniu. Opiekun faktyczny pomaga w codziennym funkcjonowaniu, a opiekun prawny reprezentuje podopiecznego na podstawie odpowiedniego orzeczenia sądu. Tymczasem prawo do odliczenia zależy od spełnienia warunków ustawowych, w tym dotyczących relacji z podopiecznym, jego dochodów i ponoszonych wydatków. Nie każdy opiekun prawny jest więc uprawniony do rozliczenia kosztów rehabilitacji w swoim PIT.
Przykład? Opiekujesz się niepełnosprawną mamą i ze swoich pieniędzy opłacasz jej zabiegi rehabilitacyjne. Jeśli spełniasz wymagania dotyczące utrzymania i limitu dochodowego, możesz uwzględnić kwalifikowane koszty w swoim zeznaniu. Jeśli jednak mama samodzielnie pokrywa wydatki, prawo do odliczenia przysługuje co do zasady jej, a nie Tobie. W przypadku opieki prawnej nad osobą spoza ustawowo wskazanego kręgu samo finansowanie potrzeb nie wystarczy do uzyskania ulgi. Dlatego zachowaj dokumenty potwierdzające pokrewieństwo lub odpowiedni status prawny, orzeczenie o niepełnosprawności oraz dowody poniesienia kosztów. Przy nietypowej sytuacji rodzinnej lub finansowej możesz wystąpić o indywidualną interpretację podatkową.
Jeśli sprawujesz opiekę nad dzieckiem z niepełnosprawnością, sprawdź również, ile wynosi ulga podatkowa na dzieci w 2026 roku i na jakich zasadach możesz połączyć dostępne odliczenia.
Ulgi opiekuna osoby niepełnosprawnej obejmują wydatki nielimitowane, koszty z rocznym limitem 2 280 zł oraz leki rozliczane według odrębnych zasad. Do wydatków nielimitowanych należą m.in. kwalifikowane zabiegi rehabilitacyjne, adaptacja mieszkania do potrzeb wynikających z niepełnosprawności, zakup lub naprawa określonego sprzętu rehabilitacyjnego i wyrobów medycznych oraz pobyt na turnusie rehabilitacyjnym.
W określonych przypadkach odliczysz również koszty pobytu opiekuna towarzyszącego osobie z I grupą inwalidztwa lub niepełnosprawnemu dziecku do 16. roku życia. Nie oznacza to jednak, że każdy wydatek związany z opieką można rozliczyć. Katalog kosztów podlegających odliczeniu jest zamknięty, dlatego przed zakupem sprawdź, czy dany produkt lub usługa spełnia wymagania ustawowe.
| Rodzaj wydatku | Ile można odliczyć w 2026 r.? |
|---|---|
| Zabiegi i turnusy rehabilitacyjne | Bez limitu kwotowego – kwalifikowane, faktycznie poniesione koszty |
| Sprzęt rehabilitacyjny i określone wyroby medyczne | Bez limitu kwotowego |
| Adaptacja mieszkania do potrzeb osoby niepełnosprawnej | Bez limitu kwotowego |
| Używanie samochodu osobowego | Do 2 280 zł rocznie |
| Pieluchomajtki i określone wyroby chłonne | Do 2 280 zł rocznie |
| Utrzymanie psa asystującego | Do 2 280 zł rocznie |
| Opłacenie przewodnika uprawnionej osoby niepełnosprawnej | Do 2 280 zł rocznie |
| Leki zalecone przez lekarza specjalistę | Nadwyżka ponad 100 zł miesięcznie |
W przypadku leków liczy się suma wydatków poniesionych w każdym miesiącu. Jeśli w styczniu wydasz 90 zł, nie odliczysz nic. Przy wydatku 170 zł w lutym odliczenie wyniesie 70 zł, a przy zakupach za 245 zł w marcu – 145 zł. Niewykorzystana kwota z jednego miesiąca nie przechodzi na kolejny. Pamiętaj również o dofinansowaniach. Jeśli zakup sprzętu, rehabilitacja lub inny kwalifikowany wydatek zostały w całości pokryte przez NFZ, PFRON albo zwrócone z innych źródeł, nie możesz ponownie ich odliczyć. Przy częściowym dofinansowaniu rozliczysz tylko kwotę pokrytą z własnych pieniędzy.
Jeżeli Twoje dziecko pobiera rentę rodzinną, przeczytaj również, jak renta rodzinna wpływa na ulgę na dziecko i dlaczego zasady ustalania dochodów różnią się w zależności od rodzaju odliczenia.
Ulga na samochód dla opiekuna osoby niepełnosprawnej wynosi maksymalnie 2 280 zł rocznie. Obejmuje wydatki związane z używaniem samochodu osobowego, w tym koszty paliwa, napraw, wymiany opon czy ubezpieczenia. Warunkiem jest własność lub współwłasność pojazdu po stronie osoby niepełnosprawnej albo podatnika mającego ją na utrzymaniu. Nie musisz samodzielnie prowadzić samochodu, a obecne przepisy nie ograniczają ulgi wyłącznie do przejazdów na zabiegi rehabilitacyjne. Nie odliczysz natomiast używania samochodu, który tylko wynajmujesz, leasingujesz lub użytkujesz na podstawie użyczenia, jeśli nie jesteś jego właścicielem ani współwłaścicielem.
Przy rozliczaniu wydatków samochodowych pamiętaj o kilku zasadach:
Przykładowo, jeśli masz na utrzymaniu niepełnosprawne dziecko i ponosisz w ciągu roku wydatki związane z używaniem własnego samochodu w wysokości 3 500 zł, odliczysz maksymalnie 2 280 zł. Przy wydatkach wynoszących 1 400 zł odliczenie nie może przekroczyć faktycznie poniesionej kwoty. Warto zachować dokument potwierdzający własność pojazdu, orzeczenie o niepełnosprawności oraz dowody pozwalające wykazać prawo do ulgi.
Jeśli rozliczasz podatek razem z małżonkiem, zobacz również, kiedy wspólne rozliczenie małżonków pozwala zapłacić niższy podatek i jak wpływa na wykorzystanie przysługujących ulg.
Rozliczenie opiekuna osoby niepełnosprawnej przygotujesz na formularzu PIT-36, PIT-37 lub PIT-28, dołączając załącznik PIT/O. Wybór deklaracji zależy od sposobu opodatkowania Twoich dochodów lub przychodów. Wydatki rehabilitacyjne możesz uwzględnić w zeznaniu za rok, w którym rzeczywiście zostały poniesione. Najlepiej zbierać dokumenty na bieżąco, zamiast szukać rachunków dopiero podczas wypełniania PIT. Przy kosztach wymagających udokumentowania potrzebujesz dowodów pozwalających ustalić kupującego, sprzedawcę, przedmiot zakupu i zapłaconą kwotę. Sam paragon bez danych pozwalających zidentyfikować nabywcę może okazać się niewystarczający.
Nie masz pewności, czy musisz składać zeznanie podatkowe? Sprawdź, kiedy trzeba złożyć PIT, nawet jeśli nie osiągasz dochodów, i jakie obowiązki dotyczą poszczególnych podatników.
Lista dokumentów do przygotowania przed rozliczeniem PIT:
Zanim wyślesz zeznanie, sprawdź, czy wydatek rzeczywiście podlega odliczeniu, kto go poniósł i czy nie został zwrócony lub dofinansowany. Nie zakładaj też, że każda prywatna konsultacja lekarska albo zwykły zakup wyposażenia domowego uprawnia do ulgi. Sam fakt, że wydatek pomaga osobie niepełnosprawnej, nie wystarcza do jego odliczenia. Prawidłowo przygotowane dokumenty i znajomość limitów pozwolą Ci wykorzystać przysługującą ulgę podatkową dla opiekuna osoby niepełnosprawnej bez ryzyka uwzględnienia kosztów, których przepisy nie obejmują.
Renta rodzinna dziecka nie musi oznaczać utraty prawa do ulgi prorodzinnej. Znaczenie ma jednak to, kto otrzymuje świadczenie, wiek dziecka oraz pozostałe dochody wykazywane w PIT. Sprawdź, jak renta rodzinna wpływa na ulgę na dziecko i jak prawidłowo rozliczyć ją w zeznaniu podatkowym.
Renta rodzinna otrzymywana przez dziecko nie pozbawia Cię prawa do ulgi na dziecko i nie jest wliczana do limitu dochodów pełnoletniego dziecka uczącego się do 25. roku życia. To najważniejsza odpowiedź, jeśli zastanawiasz się, jak wygląda renta rodzinna a ulga na dziecko w rocznym PIT. Samo świadczenie jest wprawdzie dochodem rozliczanym podatkowo, ale nie dodajesz renty dziecka do własnych dochodów. Trzeba natomiast rozróżnić rentę otrzymywaną przez dziecko od renty otrzymywanej przez rodzica, ponieważ w drugim przypadku świadczenie może mieć znaczenie przy sprawdzaniu limitu dochodowego rodzica.
Jeśli rentę rodzinną pobiera Twoje dziecko, samo świadczenie nie powoduje utraty ulgi prorodzinnej. Dotyczy to zarówno dziecka małoletniego, jak i pełnoletniego dziecka uczącego się do ukończenia 25. roku życia, o ile spełnione są pozostałe warunki korzystania z odliczenia. Ministerstwo Finansów wskazuje wprost, że przy ustalaniu kryterium dochodowego pełnoletniego dziecka pomija się rentę rodzinną. Oznacza to, że nawet stosunkowo wysoka renta nie przekreśla automatycznie prawa rodzica do ulgi.
Jeśli chcesz sprawdzić również podstawowe zasady odliczenia i aktualne kwoty, zobacz poradnik Borsuk Podatki o uldze podatkowej na dzieci.
W praktyce hasło „renta rodzinna a ulga na dzieci” prowadzi więc do dwóch różnych kwestii. Pierwsza dotyczy dochodów dziecka – tutaj renta rodzinna jest traktowana wyjątkowo i nie wchodzi do badanego limitu. Druga dotyczy warunków po stronie rodzica. Jeśli korzystasz z ulgi na jedno dziecko, musisz dodatkowo sprawdzić własne dochody. Limit wynosi 112 000 zł dla małżonków pozostających przez cały rok w związku małżeńskim oraz 112 000 zł dla osoby samotnie wychowującej dziecko. W przypadku osoby niepozostającej w małżeństwie, która nie ma statusu samotnie wychowującej dziecko, jest to 56 000 zł. Przy spełnianiu warunków ulgi na co najmniej dwoje dzieci ten limit dochodów rodzica nie jest stosowany.
Renty rodzinnej małoletniego dziecka nie doliczasz do własnego dochodu – rozliczenie sporządza się na imię i nazwisko dziecka. To częsty punkt, w którym podatnicy niepotrzebnie komplikują swój PIT. Dochody małoletniego z pracy, stypendium czy renty należą do grupy dochodów, których nie łączy się z dochodem rodzica. Jeżeli potrzebne jest odrębne zeznanie, rodzic lub opiekun prawny składa je i podpisuje w imieniu dziecka. Rodzaj formularza zależy od źródeł przychodów, a w typowych przypadkach dochodów opodatkowanych według skali może to być PIT-37. Ministerstwo Finansów potwierdza jednocześnie, że renta rodzinna małoletniego jest rozliczana oddzielnie od PIT rodzica.
Pełnoletnie dziecko jest już samodzielnym podatnikiem i rozlicza swoje dochody we własnym zeznaniu. Nie oznacza to jednak, że renta „przechodzi” do Twojego PIT tylko dlatego, że utrzymujesz dziecko albo korzystasz na nie z ulgi. To dwie oddzielne sprawy. Ty wykazujesz ulgę prorodzinną w PIT-36 lub PIT-37 z załącznikiem PIT/O, natomiast dochody dziecka pozostają w jego rozliczeniu.
Jeżeli masz kilka źródeł dochodu, dochody zagraniczne albo nie jesteś pewien, który formularz zastosować, możesz sprawdzić usługę Borsuk Podatki dotyczącą rozliczenia podatku w Polsce. Takie rozdzielenie deklaracji pozwala uniknąć jednego z najczęstszych błędów, czyli wpisania renty dziecka jako własnego przychodu.
W rozliczeniu za 2025 rok limit dochodów pełnoletniego, uczącego się dziecka wynosi 22 546,92 zł, ale renty rodzinnej nie uwzględniasz przy jego obliczaniu. To szczególnie ważne, gdy dziecko studiuje lub nadal chodzi do szkoły, a oprócz renty podejmuje pracę. Do limitu mogą być brane pod uwagę m.in. dochody opodatkowane według skali, dochody z określonych kapitałów pieniężnych oraz wskazane w przepisach przychody objęte ulgą dla młodych. Renta rodzinna pozostaje poza tym wyliczeniem. Dlatego samo stwierdzenie „dziecko dostało w ciągu roku więcej niż 22 546,92 zł renty” nie jest podstawą do odebrania rodzicowi ulgi.
Przykład: Twoje 22-letnie dziecko studiuje, otrzymuje rentę rodzinną i dodatkowo pracuje. Nawet jeśli roczna wartość renty jest wysoka, do limitu sprawdzasz inne dochody objęte kryterium, a rentę pomijasz. Jeżeli jednak wynagrodzenie z pracy lub inne uwzględniane przychody przekroczą obowiązujący limit, prawo do ulgi na pełnoletnie dziecko może zostać utracone. Nie należy więc patrzeć wyłącznie na łączną kwotę pieniędzy wpływających na konto dziecka. Przy bardziej złożonej sytuacji – na przykład gdy dziecko pracowało również za granicą – trzeba zweryfikować każde źródło oddzielnie, ponieważ zagraniczne dochody mogą mieć znaczenie dla limitu.
To, czy renta rodzinna ma znaczenie przy uldze na dziecko, zależy przede wszystkim od tego, kto otrzymuje świadczenie i czy dziecko uzyskuje również inne dochody. Najważniejsze sytuacje przedstawiamy w tabeli.
| Sytuacja | Czy renta rodzinna wpływa na ulgę? | Co z limitem dochodów? | Jak wygląda rozliczenie? |
|---|---|---|---|
| Małoletnie dziecko otrzymuje rentę rodzinną | Nie. Sama renta dziecka nie odbiera rodzicowi prawa do ulgi. | Limitu dochodów przewidzianego dla pełnoletnich uczących się dzieci nie stosuje się do małoletniego dziecka. | Renty rodzinnej nie dolicza się do dochodów rodzica. Jeśli trzeba złożyć zeznanie za dziecko, rodzic robi to na dane dziecka. |
| Pełnoletnie dziecko do 25. roku życia uczy się i pobiera rentę rodzinną | Nie. Renta sama w sobie nie wyklucza ulgi, jeśli spełnione są pozostałe warunki. | Rentę rodzinną pomija się przy sprawdzaniu limitu dochodów dziecka. | Pełnoletnie dziecko rozlicza swoje dochody we własnym zeznaniu. |
| Pełnoletnie dziecko pobiera rentę i dodatkowo pracuje | Renta nie wpływa na ulgę, ale inne zarobki mogą mieć znaczenie. | Za 2025 r. limit wynosi 22 546,92 zł. Renty rodzinnej nie wlicza się do tej kwoty, ale uwzględnia się m.in. określone dochody z pracy. | Trzeba sprawdzić dochody dziecka objęte limitem niezależnie od wysokości otrzymanej renty. |
| Dziecko pracuje i korzysta z ulgi dla młodych | Może stracić prawo do uwzględnienia w uldze rodzica, jeśli jego przychody objęte limitem są zbyt wysokie. | Przychody korzystające z ulgi dla młodych wlicza się do limitu dziecka, mimo że są zwolnione z PIT. | Przy ustalaniu prawa rodzica do ulgi trzeba uwzględnić te przychody. |
| Rodzic otrzymuje rentę rodzinną i ma jedno dziecko | Może mieć znaczenie, ponieważ badany jest również limit dochodów rodzica. | Przy jednym dziecku obowiązuje co do zasady limit 112 000 zł dla małżonków i osoby samotnie wychowującej dziecko albo 56 000 zł dla pozostałych osób niepozostających w małżeństwie. | Rodzic uwzględnia własne dochody przy sprawdzaniu prawa do ulgi. |
| Rodzic korzysta z ulgi na co najmniej dwoje dzieci | Renta dziecka nadal nie powoduje utraty ulgi. | Przy uldze na co najmniej dwoje dzieci nie stosuje się limitu dochodów rodzica. Nadal trzeba sprawdzić warunki dotyczące każdego pełnoletniego dziecka. | Ulgę rozlicza się na zasadach właściwych dla liczby dzieci i okresu, za który przysługuje. |
Renta może mieć znaczenie dla ulgi, gdy otrzymuje ją rodzic, a nie dziecko. Jeśli masz tylko jedno dziecko i obowiązuje Cię limit dochodowy rodzica, własna renta rodzinna jest Twoim dochodem opodatkowanym według skali i może zwiększyć kwotę uwzględnianą przy sprawdzaniu prawa do odliczenia. To właśnie dlatego fraza „renta rodzinna a ulga podatkowa” może prowadzić do dwóch różnych odpowiedzi. Renta dziecka jest pomijana przy limicie dziecka, ale własne opodatkowane dochody rodzica mogą mieć znaczenie przy limicie obowiązującym rodzica. Jeżeli rozliczasz się z małżonkiem, pomocny może być również poradnik o wspólnym rozliczeniu małżonków.
Samo odliczenie za 2025 rok wynosi 1 112,04 zł rocznie na pierwsze dziecko, tyle samo na drugie, 2 000,04 zł na trzecie oraz 2 700 zł na czwarte i każde kolejne dziecko, jeśli ulga przysługuje przez cały rok. Wykazujesz ją w PIT/O do PIT-36 albo PIT-37. Jeżeli nie masz pewności, czy w Twojej sytuacji trzeba złożyć osobne zeznanie dziecka, jak rozliczyć dokument z ZUS albo czy inne dochody wpływają na ulgę, nie zgaduj na podstawie samej kwoty renty.
Sprawdź też, kiedy trzeba składać PIT, albo powierz weryfikację rozliczenia specjalistom Borsuk Podatki. Przy rencie rodzinnej najważniejsze jest prawidłowe przypisanie dochodu do właściwego podatnika – renta dziecka pozostaje dochodem dziecka, a nie rodzica.
Polski Ład mocno zmienił zasady rozliczania PIT i katalog dostępnych ulg podatkowych. Część rozwiązań nadal obowiązuje, inne zostały zmienione lub całkowicie wycofane. Sprawdź, jakie ulgi podatkowe w Polsce obowiązują w 2026 roku i z których możesz skorzystać przy swoim rozliczeniu.
Polski Ład mocno przebudował PIT, ale nie wszystkie rozwiązania wprowadzone w 2022 roku przetrwały do dziś. W 2026 roku nadal obowiązuje kwota wolna 30 000 zł, próg 120 000 zł, stawka 12% w pierwszym przedziale skali oraz nowe zwolnienia PIT-0, m.in. ulga na powrót, dla rodzin 4+ i pracujących seniorów. Nie ma już natomiast ulgi dla klasy średniej, a składki zdrowotnej nadal nie odliczysz od podatku na zasadach, które obowiązywały przed reformą. Jeśli więc sprawdzasz, jak dziś wyglądają ulgi podatkowe po Polskim Ładzie, trzeba oddzielić rozwiązania, które pozostały w systemie, od tych, które działały tylko przez kilka miesięcy 2022 roku.
Najważniejsze skutki Polskiego Ładu są nadal widoczne w skali podatkowej i zwolnieniach PIT-0. W 2026 roku dochód rozliczany według skali do 120 000 zł jest opodatkowany stawką 12%, a od nadwyżki ponad tę kwotę stosuje się 32%. Kwota wolna nadal wynosi 30 000 zł, co daje kwotę zmniejszającą podatek 3 600 zł rocznie. To oznacza, że osoba mająca wyłącznie dochody opodatkowane skalą i mieszcząca się w kwocie wolnej co do zasady nie zapłaci PIT.
Jeśli Twoje zarobki zbliżają się do drugiego progu, przydatne będzie też wyjaśnienie, jak uniknąć drugiego progu podatkowego i które odliczenia faktycznie mają znaczenie.
Trzeba przy tym rozdzielić reformę z 1 stycznia 2022 roku od zmian wprowadzonych od 1 lipca 2022 roku, nazywanych potocznie Polskim Ładem 2.0 lub „Niskimi Podatkami”. Pierwsza wersja podniosła kwotę wolną i próg podatkowy, ale jednocześnie zlikwidowała możliwość odliczania składki zdrowotnej na dotychczasowych zasadach. Pół roku później stawkę w pierwszym progu obniżono z 17% do 12%, a ulgę dla klasy średniej usunięto. Dlatego odpowiedź na pytanie „Polski Ład a ulgi podatkowe – co się zmieniło?” nie mieści się w jednym haśle: część rozwiązań przetrwała, część została poprawiona, a część wycofano jeszcze w 2022 roku.
Więcej o podstawowym mechanizmie przeczytasz także w materiale Borsuk Podatki o tym, jaka jest kwota wolna od podatku w 2026 roku.
| Rozwiązanie | Status w 2026 roku | Najważniejsza zasada |
|---|---|---|
| Kwota wolna od podatku | obowiązuje | 30 000 zł dla dochodów opodatkowanych skalą; kwota zmniejszająca podatek wynosi 3 600 zł |
| Skala podatkowa | obowiązuje | 12% do 120 000 zł podstawy opodatkowania i 32% od nadwyżki ponad 120 000 zł |
| Ulga na powrót | obowiązuje | zwolnienie do 85 528 zł przychodu rocznie przez 4 kolejne lata podatkowe |
| Ulga dla rodzin 4+ | obowiązuje | do 85 528 zł zwolnionego przychodu rocznie na każdego uprawnionego rodzica lub opiekuna |
| Ulga dla pracujących seniorów | obowiązuje | do 85 528 zł zwolnionego przychodu rocznie po spełnieniu warunków ulgi |
| Ulga dla młodych | obowiązuje, ale nie została wprowadzona przez Polski Ład | do 85 528 zł przychodu rocznie dla osób, które nie ukończyły 26 lat |
| Ulga dla klasy średniej | nie obowiązuje | została uchylona 1 lipca 2022 roku |
| Odliczenie składki zdrowotnej | zależy od formy opodatkowania | na skali brak odliczenia; na podatku liniowym limit wynosi w 2026 r. 14 100 zł, na ryczałcie można odliczyć 50% zapłaconych składek, a przy karcie podatkowej 19% zapłaconej składki |
Polski Ład wprowadził trzy ważne zwolnienia PIT-0: ulgę na powrót, ulgę dla rodzin 4+ oraz ulgę dla pracujących seniorów. Każde z nich może objąć do 85 528 zł przychodu rocznie, ale nie oznacza to możliwości dodawania kilku limitów do siebie. Ministerstwo Finansów wskazuje, że 85 528 zł jest wspólnym limitem dla odpowiednich zwolnień PIT-0. Ulga dla rodzin 4+ pozwala przy tym każdemu uprawnionemu rodzicowi lub opiekunowi korzystać z własnego limitu 85 528 zł. Zwolnienie może obejmować nie tylko etat czy określone umowy zlecenia, ale również działalność gospodarczą opodatkowaną skalą, podatkiem liniowym, IP Box albo ryczałtem.
Do tej grupy często dopisuje się ulgę dla młodych, ale tu potrzebne jest doprecyzowanie: nie stworzył jej Polski Ład. Funkcjonowała już wcześniej, natomiast nadal pozostaje jednym z podstawowych zwolnień PIT-0. W 2026 roku osoba przed ukończeniem 26 lat może korzystać ze zwolnienia do 85 528 zł, m.in. przy przychodach z etatu, określonych umów zlecenia, praktyk absolwenckich, staży uczniowskich czy zasiłku macierzyńskiego. Ulga dla młodych nie obejmuje natomiast przychodów z własnej działalności gospodarczej. To istotne rozróżnienie, jeśli szukasz informacji pod hasłem „nowe ulgi podatkowe Polski Ład” i próbujesz ustalić, które preferencje rzeczywiście były elementem reformy z 2022 roku.
Ulga dla klasy średniej nie obowiązuje w 2026 roku i nie należy uwzględniać jej w bieżących rozliczeniach. Weszła w życie 1 stycznia 2022 roku jako element pierwotnego Polskiego Ładu i miała ograniczać skutki utraty możliwości odliczenia składki zdrowotnej dla części podatników. Jej życie było jednak bardzo krótkie. Od 1 lipca 2022 roku została uchylona, a jej rolę miało przejąć przede wszystkim obniżenie stawki w pierwszym progu PIT z 17% do 12%.
Pozostała natomiast druga duża konsekwencja reformy: składki zdrowotnej nie można już odliczać od podatku według zasad sprzed 2022 roku. Na skali podatkowej przedsiębiorca nie odlicza jej ani od podatku, ani od dochodu. Przy podatku liniowym w 2026 roku zapłacone składki można zaliczyć do kosztów lub odliczyć od dochodu do łącznego limitu 14 100 zł. Ryczałtowiec może pomniejszyć przychód o 50% zapłaconych składek zdrowotnych, a przy karcie podatkowej można obniżyć podatek o 19% zapłaconej składki. Kwota 8 700 zł spotykana w starszych tekstach dotyczyła 2022 roku, a nie obecnego limitu.
Ulga na powrót pozwala przez cztery kolejne lata podatkowe korzystać ze zwolnienia z PIT dla maksymalnie 85 528 zł przychodu rocznie, jeśli spełnisz ustawowe warunki. Możesz rozpocząć korzystanie z niej w roku, w którym przenosisz rezydencję podatkową do Polski, albo od kolejnego roku. Przykładowo, jeśli wrócisz do Polski w 2026 roku, możesz wybrać okres 2026–2029 albo 2027–2030. Musisz jednak m.in. stać się polskim rezydentem podatkowym i nie mieć miejsca zamieszkania w Polsce przez wymagany okres obejmujący trzy lata kalendarzowe poprzedzające rok powrotu. Prawo do preferencji trzeba też umieć udokumentować, np. certyfikatem zagranicznej rezydencji podatkowej lub innymi dokumentami potwierdzającymi miejsce zamieszkania.
Zakres ulgi jest szerszy niż sam etat: obejmuje również określone umowy zlecenia, zasiłek macierzyński oraz działalność gospodarczą opodatkowaną skalą, podatkiem liniowym, IP Box lub ryczałtem. Nie obejmuje natomiast umowy o dzieło, mimo że taka informacja pojawia się czasem w internetowych opracowaniach. Dla osoby wracającej z zagranicy samo ustalenie prawa do zwolnienia może być tylko częścią rozliczenia — znaczenie mają też rezydencja podatkowa i wcześniejsze zagraniczne dochody.
W takich sytuacjach Borsuk Podatki oferuje rozliczenie podatku w Polsce, w tym dochodów uzyskanych za granicą oraz obsługę PIT-36/ZG, co pozwala połączyć w jednym rozliczeniu polskie obowiązki z dokumentami z zagranicy.
Polski Ład nie zastąpił wcześniejszych ulg podatkowych w Polsce i nie stworzył wszystkich preferencji, z których korzystasz dziś w PIT. Nadal funkcjonują m.in. ulga rehabilitacyjna, termomodernizacyjna, internetowa, odliczenia darowizn, IKZE oraz ulga prorodzinna. W przypadku ulgi na jedno dziecko w 2026 roku obowiązuje co do zasady limit dochodów 112 000 zł dla małżonków pozostających w małżeństwie przez cały rok i dla osoby samotnie wychowującej dziecko oraz 56 000 zł dla pozostałych podatników. Te limity nie są jednak efektem Polskiego Ładu — obowiązują od 2013 roku. Przy dwojgu lub większej liczbie dzieci kryterium dochodowego nie stosuje się, podobnie jak obecnie przy jednym dziecku spełniającym określone warunki dotyczące niepełnosprawności. Sama ulga wynosi rocznie 1 112,04 zł na pierwsze i drugie dziecko, 2 000,04 zł na trzecie oraz 2 700 zł na czwarte i każde kolejne.
Szczegółowe zasady opisuje także poradnik Borsuk Podatki: ulga podatkowa na dzieci w 2026 roku.
Dlatego przy rozliczeniu nie szukaj jednej odpowiedzi na pytanie „jaka ulga podatkowa w Polskim Ładzie mi przysługuje?”. Najpierw sprawdź źródło przychodów, wiek, sytuację rodzinną, formę opodatkowania, rezydencję podatkową oraz to, czy pracowałeś za granicą. Dopiero wtedy można ocenić, które zwolnienia i odliczenia można zastosować razem i jaki będzie ich rzeczywisty wpływ na PIT. Przy dużej różnicy dochodów małżonków znaczenie może mieć także wspólne rozliczenie małżonków i sposób działania progów podatkowych. Jeśli natomiast część Twoich zarobków pochodzi z zagranicy, Borsuk Podatki może przeanalizować polskie rozliczenie wraz z dochodami zagranicznymi, tak aby uwzględnić właściwą metodę opodatkowania, przysługujące preferencje i wymagane formularze.
Pracujesz w Holandii i zastanawiasz się, dlaczego kwota na koncie jest wyraźnie niższa niż wynagrodzenie brutto z umowy? Jedną z najważniejszych pozycji na pasku wypłaty jest loonheffing, czyli podatek i składki potrącane przez pracodawcę jeszcze przed wypłatą pensji. To właśnie ta kwota ma później znaczenie przy rocznym rozliczeniu i ewentualnym zwrocie podatku. Sprawdź, co dokładnie oznacza loonheffing po polsku, ile wynosi w 2026 roku i gdzie znaleźć go na jaaropgave.
Loonheffing to podatek i składki potrącane z Twojego wynagrodzenia przez pracodawcę jeszcze przed wypłatą pensji netto. W 2026 roku osoba, która nie osiągnęła wieku emerytalnego AOW, rozlicza dochody z pracy według trzech progów: 35,75%, 37,56% i 49,50%. Nie oznacza to jednak, że dokładnie taki procent zostanie odjęty od całej wypłaty – wysokość faktycznego potrącenia zależy również od dochodu i przysługujących ulg podatkowych. Kwotę pobraną w ciągu roku znajdziesz później na jaaropgave, a przy rocznym rozliczeniu zostanie ona potraktowana jako zapłacona już zaliczka na podatek.
Koniecznie zobacz: Jak sprawdzić status zwrotu podatku z Holandii?
Loonheffing po polsku oznacza potrącenie obejmujące podatek od wynagrodzenia oraz składki na holenderskie ubezpieczenia społeczne. Belastingdienst wskazuje, że loonheffing składa się z loonbelasting, czyli podatku od wynagrodzenia, oraz premie volksverzekeringen, czyli składek na powszechne ubezpieczenia społeczne. Wśród nich znajdują się m.in. składki związane z AOW, Anw i Wlz. Pracodawca wylicza należność przy każdej wypłacie, potrąca ją z wynagrodzenia i przekazuje do holenderskiego urzędu skarbowego. Dlatego na pasku wypłaty – loonstrook – możesz zobaczyć kwotę brutto, poszczególne potrącenia oraz końcową kwotę netto.
Trzeba przy tym odróżnić loonheffing od szerszego pojęcia loonheffingen. To drugie obejmuje również składki pracowniczych ubezpieczeń społecznych, takich jak WW czy WIA, oraz składkę zależną od dochodu w ramach Zorgverzekeringswet. W typowej umowie o pracę większość składek werknemersverzekeringen oraz werkgeversheffing Zvw finansuje pracodawca jako dodatkowy koszt zatrudnienia – nie są one po prostu odejmowane od Twojej wypłaty netto. Jeśli sprawdzasz pasek wynagrodzenia przed rozliczeniem podatku z Holandii, patrz więc przede wszystkim na pozycję loonheffing albo loonbelasting/premie volksverzekeringen.
To należy wiedzieć: Ile jest czasu na rozliczenie się z podatku w Holandii?
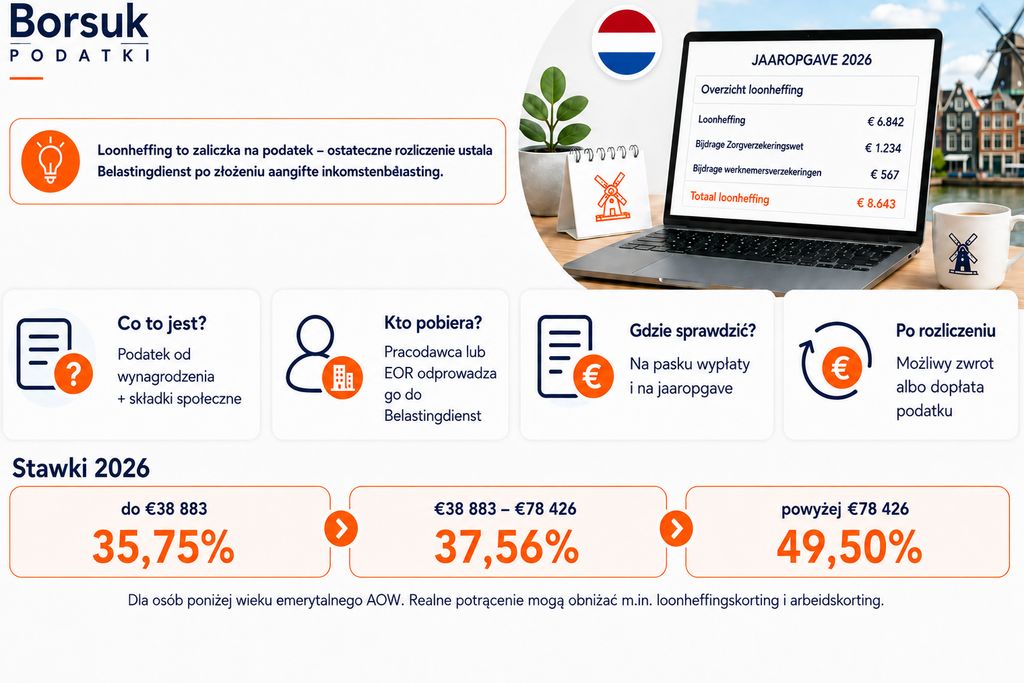
W 2026 roku osoby przed osiągnięciem wieku AOW podlegają trzem stawkom podatkowym w Box 1: 35,75%, 37,56% i 49,50%. Stawka rośnie wraz z częścią dochodu, która trafia do kolejnego progu. Nie działa to więc tak, że po przekroczeniu granicy cały Twój roczny dochód zostaje nagle opodatkowany wyższą stawką. Wyższy procent obejmuje tylko część znajdującą się ponad limitem danego przedziału. Oficjalne progi podatkowe w Holandii na 2026 rok wyglądają następująco:
| Roczny dochód w Box 1 | Stawka w 2026 roku |
|---|---|
| do €38 883 | 35,75% |
| powyżej €38 883 do €78 426 | 37,56% |
| powyżej €78 426 | 49,50% |
Jeżeli przykładowo zarabiasz €42 000 rocznie, pierwsze €38 883 mieści się w pierwszym progu, a tylko €3 117 nadwyżki trafia do drugiego. Proste zastosowanie samych stawek daje około €15 071 podatku i składek przed uwzględnieniem ulg. Nie traktuj jednak tej liczby jako prognozy kwoty faktycznie potrąconej z wypłat. W praktyce pracodawca korzysta z tabel loonbelasting i uwzględnia m.in. algemene heffingskorting oraz arbeidskorting, dlatego rzeczywista loonheffing może być znacznie niższa. Na wysokość obciążenia wpływa też wiek – po osiągnięciu AOW zasady dla pierwszego progu się zmieniają.
Warto wiedzieć: Czy obowiązuje kwota wolna od podatku w Holandii?
Kwota loonheffing na pasku wypłaty zależy nie tylko od stawki podatku, lecz także od ulg podatkowych w Holandii stosowanych przez pracodawcę. Najważniejszą rolę odgrywa loonheffingskorting, czyli zbiorcze określenie ulg zmniejszających bieżące potrącenia. Przy zatrudnieniu może obejmować przede wszystkim algemene heffingskorting i arbeidskorting. W 2026 roku maksymalna algemene heffingskorting dla osoby przed wiekiem AOW wynosi €3 115, przy czym zaczyna maleć przy wyższych dochodach. Oznacza to, że osoba objęta stawką 35,75% nie oddaje automatycznie 35,75% każdej wypłaty brutto.
Szczególną uwagę zachowaj, gdy pracujesz jednocześnie u kilku pracodawców. Loonheffingskorting powinna być co do zasady stosowana tylko przy jednym źródle wynagrodzenia. Jeżeli kilku pracodawców nalicza ulgę równocześnie, w ciągu roku możesz otrzymywać wyższą pensję netto, ale po złożeniu zeznania może pojawić się dopłata podatku. Belastingdienst w sierpniu 2026 roku ponownie zwrócił uwagę na ten problem przy aktualizacji formularzy dla pracowników. Jeżeli korzystasz z usługi rozliczenia podatku z Holandii po pracy w kilku miejscach, przekaż wszystkie jaaropgave – dopiero zestawienie całego rocznego dochodu pozwala prawidłowo ocenić rozliczenie.
Sprawdź: Jak samemu rozliczyć się z podatku w Holandii?
Loonheffing w jaaropgave pokazuje łączną kwotę podatku i składek potrąconych z Twojego wynagrodzenia w danym roku. Jaaropgave otrzymujesz od pracodawcy po zakończeniu roku podatkowego, zazwyczaj w styczniu lub lutym. Dokument zawiera m.in. rok rozliczenia, roczne wynagrodzenie fiskalne oraz kwotę pobranej loonheffing. Belastingdienst wskazuje, że pozycja ta może zostać opisana również jako loonbelasting/volksverzekeringen. Na dokumencie zobaczysz też informację o uwzględnionej arbeidskorting. Jeżeli miałeś kilku pracodawców, możesz otrzymać kilka jaaropgave i każdy z tych dokumentów będzie potrzebny przy rozliczeniu całego roku.
Nie szukaj jednej obowiązkowej lokalizacji tej pozycji – wygląd jaaropgave zależy od systemu kadrowego pracodawcy. Najczęściej loonheffing znajduje się w rocznym zestawieniu wartości, obok fiscaal loon lub loon voor loonheffing. Szukaj nazw „loonheffing”, „ingehouden loonheffing” albo „loonbelasting/premie volksverzekeringen”. Jeśli zlecasz rozliczenie podatku z Holandii, ten dokument pozwala ustalić zarówno wysokość dochodu, jak i kwotę podatku pobranego już przez pracodawcę. Nie należy mylić jej z każdą składką widoczną na dokumentach płacowych – część kosztów ubezpieczeniowych ponosi bezpośrednio pracodawca.
| Pozycja | Co oznacza | Kto płaci | Gdzie jej szukać |
|---|---|---|---|
| Loonheffing | podatek od wynagrodzenia + składki na ubezpieczenia społeczne | pracownik, przez potrącenie z pensji | loonstrook i jaaropgave |
| Loonbelasting | podatek od wynagrodzenia | pracownik | część loonheffing |
| Premies volksverzekeringen | składki m.in. AOW, Anw i Wlz | pracownik | część loonheffing |
| Premies werknemersverzekeringen | składki m.in. WW i WIA | najczęściej pracodawca | dokumentacja płacowa pracodawcy |
| Bijdrage Zvw | składka związana z ubezpieczeniem zdrowotnym | najczęściej pracodawca | dokumentacja płacowa |
| Loonheffingskorting | ulga zmniejszająca bieżące potrącenia | obniża podatek pracownika | loonstrook / dane kadrowe |
| Jaaropgave | roczne zestawienie wynagrodzenia i pobranych podatków | dokument od pracodawcy | otrzymujesz po zakończeniu roku |
Część pobranego loonheffing może wrócić do Ciebie, jeżeli po rocznym rozliczeniu okaże się, że w ciągu roku pracodawca potrącił więcej niż wynosi Twój ostateczny podatek. Loonheffing działa bowiem jak zaliczka. W zeznaniu inkomstenbelasting Belastingdienst oblicza zobowiązanie na podstawie całorocznych dochodów, odliczeń i przysługujących ulg, a następnie porównuje wynik z podatkiem pobranym wcześniej z pensji. Jeśli wpłacono za dużo, powstaje zwrot podatku z Holandii. Jeśli za mało – może pojawić się kwota do dopłaty.
Zwrot nie jest jednak automatycznie równy kwocie wpisanej przy loonheffing na jaaropgave. Przykład: jeżeli przez kilka miesięcy pracowałeś intensywnie, a przez resztę roku miałeś niski lub zerowy dochód, miesięczne zaliczki mogły być relatywnie wysokie w stosunku do ostatecznego dochodu rocznego. Z kolei przy kilku pracodawcach i wielokrotnie zastosowanej loonheffingskorting wynik może być odwrotny. Dlatego przed rozliczeniem przygotuj wszystkie jaaropgave, informacje o pozostałych dochodach oraz dane potrzebne do zastosowania przysługujących odliczeń. Sama wysokość loonheffing mówi, ile zostało pobrane – dopiero roczne zeznanie pokazuje, ile podatku rzeczywiście powinieneś zapłacić.
Mała Gewerbe w Niemczech to niewielka działalność gospodarcza prowadzona najczęściej jako jednoosobowa firma, z uproszczoną księgowością i ograniczonymi obowiązkami administracyjnymi. Kleingewerbe nie jest jednak osobną formą prawną ani automatycznym zwolnieniem z podatków. Przed rozpoczęciem działalności trzeba zgłosić ją w Gewerbeamt, zarejestrować się podatkowo i zdecydować, czy korzystanie ze zwolnienia z VAT dla Kleinunternehmera rzeczywiście będzie opłacalne.
Kleingewerbe to potoczne określenie działalności gospodarczej prowadzonej w Niemczech na niewielką skalę. Nie jest to osobny rodzaj spółki, specjalna licencja ani odrębna forma rejestracji. Przedsiębiorca nadal prowadzi Gewerbe, ale jego firma nie wymaga rozbudowanej organizacji handlowej charakterystycznej dla większych przedsiębiorstw.
Najczęściej taka działalność funkcjonuje jako Einzelunternehmen, czyli jednoosobowa firma. Jeżeli biznes zakłada kilka osób, możliwe jest prowadzenie go między innymi jako GbR. Przy jednoosobowej działalności nie trzeba wnosić kapitału zakładowego, ale właściciel odpowiada za zobowiązania firmy również swoim majątkiem prywatnym.
W Polsce Kleingewerbe często określa się potocznie jako mała Gewerbe w Niemczech lub mini Gewerba – wszystkie terminy odnoszą się zazwyczaj do niewielkiej działalności gospodarczej, ale „mini Gewerbe” nie jest oficjalnym terminem prawnym.
| Cecha | Gewerbe | Kleingewerbe |
|---|---|---|
| Forma prawna | Może być prowadzona jako jednoosobowa firma, spółka osobowa lub spółka kapitałowa. | Nie jest odrębną formą prawną. Najczęściej działa jako Einzelunternehmen lub GbR. |
| Rejestracja | Wymaga zgłoszenia w Gewerbeamt. | Wymaga takiego samego zgłoszenia w Gewerbeamt. |
| Skala działalności | Może obejmować zarówno małą, jak i rozbudowaną firmę. | Dotyczy działalności, która nie wymaga organizacji handlowej charakterystycznej dla większego przedsiębiorstwa. |
| Księgowość | W zależności od formy i skali może wymagać pełnej księgowości. | Zazwyczaj możliwe jest prostsze rozliczanie przychodów i kosztów, np. przez EÜR. |
| VAT | Przedsiębiorca może rozliczać VAT na zasadach ogólnych. | Może korzystać ze zwolnienia Kleinunternehmerregelung, jeśli spełnia limity obrotu. |
| Podatek dochodowy | Dochód z działalności podlega opodatkowaniu. | Dochód również podlega opodatkowaniu – mała skala firmy nie oznacza zwolnienia z podatku. |
| Gewerbesteuer | Obowiązek zależy od wysokości Gewerbeertrag i formy działalności. | Osoby fizyczne i spółki osobowe korzystają z kwoty wolnej do 24 500 euro rocznie. |
| Kapitał początkowy | Zależy od wybranej formy prawnej firmy. | Przy jednoosobowej działalności nie jest wymagany kapitał zakładowy. |
| Odpowiedzialność | Zależy od formy prawnej przedsiębiorstwa. | Przy Einzelunternehmen właściciel odpowiada za zobowiązania również majątkiem prywatnym. |
| Dla kogo | Dla przedsiębiorców prowadzących działalność w dowolnej skali. | Dla osób rozpoczynających niewielki biznes, działalność dodatkową lub firmę o prostej strukturze. |
Kleingewerbe nie jest alternatywą dla Gewerbe, lecz jej uproszczonym wariantem prowadzenia na małą skalę. Każda Kleingewerbe jest więc Gewerbe, ale nie każda Gewerbe może być traktowana jako Kleingewerbe.
Przedsiębiorca może więc prowadzić Kleingewerbe, ale rozliczać VAT w Niemczech na zasadach ogólnych. Może też spełniać warunki dla Kleinunternehmera niezależnie od tego, czy sam określa swoją firmę jako małą Gewerbe.
Założenie Kleingewerbe rozpoczyna się od zgłoszenia działalności w Gewerbeamt właściwym dla miejsca prowadzenia firmy. Obowiązek ten wynika z § 14 Gewerbeordnung i dotyczy również działalności wykonywanej dodatkowo, na przykład po godzinach pracy na etacie. Gewerbe należy zgłosić najpóźniej w chwili faktycznego rozpoczęcia działalności.
Podczas rejestracji trzeba podać między innymi:
Opis działalności nie powinien być ani zbyt ogólny, ani niepotrzebnie wąski. Jeżeli planujesz wykonywać remonty, lepiej wskazać konkretne prace, które będą realizowane. Nieprecyzyjny wpis może później wymagać dokonania Gewerbeummeldung, czyli zmiany lub rozszerzenia zakresu działalności.
Do urzędu należy zazwyczaj przygotować:
Podstawowa opłata za Gewerbeanmeldung wynosi zazwyczaj około 10–40 euro, ale jej wysokość ustala lokalny urząd. Dodatkowe koszty mogą pojawić się przy uzyskiwaniu zezwoleń, zaświadczenia o niekaralności lub wpisu do Handwerksrolle. Po zgłoszeniu działalności trzeba przesłać do Finanzamt Fragebogen zur steuerlichen Erfassung. Kwestionariusz składa się elektronicznie przez ELSTER, co do zasady w ciągu miesiąca od rozpoczęcia działalności. Podaje się w nim między innymi przewidywane obroty, dochody, sposób ustalania wyniku firmy oraz wybór zasad rozliczania VAT. Po weryfikacji dokumentu Finanzamt nadaje numer podatkowy firmy.
Więcej informacji we wpisie: Jak założyć Gewerbe?
Małą Gewerbę w Niemczech może założyć zasadniczo każda osoba, która ma prawo prowadzić działalność gospodarczą. Dotyczy to zarówno obywateli Niemiec, jak i obywateli Unii Europejskiej, w tym Polaków. Kleingewerbe może być prowadzone jako główne źródło dochodu albo jako działalność dodatkowa, na przykład obok pracy na etacie.
Trzeba jednak sprawdzić, czy planowana branża nie wymaga specjalnych zezwoleń, kwalifikacji lub wpisu do odpowiedniego rejestru. Dodatkowe wymogi mogą dotyczyć między innymi części zawodów rzemieślniczych, gastronomii, transportu, ochrony czy usług budowlanych. Niewielka skala firmy nie zwalnia z obowiązków branżowych.
Planujesz rozpoczęcie własnego biznesu? Sprawdź, jak uzyskać dofinansowanie na Gewerbe w Niemczech.
Kleingewerbe nie oznacza działalności wolnej od podatków. Właściciel może korzystać z niektórych uproszczeń, ale nadal rozlicza dochód firmy i musi dokumentować przychody oraz koszty.
Najważniejsze podatki na Gewerbe to:
Podatek dochodowy w Niemczech jest liczony od dochodu, a nie od całego obrotu. Jeżeli firma uzyskała 30 000 euro przychodu i poniosła 12 000 euro kosztów uzyskania przychodu, jej wynik przed dalszymi rozliczeniami wynosi 18 000 euro. Dochody z Gewerbe są kwalifikowane w Niemczech jako dochody z działalności gospodarczej.
Osoby fizyczne i spółki osobowe korzystają z kwoty wolnej od Gewerbesteuer do 24 500 euro rocznie, choć nadal mogą mieć obowiązek składania deklaracji. Zwolnienie z VAT w ramach Kleinunternehmerregelung przysługuje natomiast wtedy, gdy obrót w poprzednim roku nie przekroczył 25 000 euro, a w bieżącym 100 000 euro. W roku rozpoczęcia działalności obowiązuje limit 25 000 euro, dlatego obrót trzeba kontrolować na bieżąco.
Sprawdź również: Rozliczenie Gewerbe w Polsce – jak załatwić formalności, prowadząc niemiecką firmę?
Korzystanie ze statusu Kleinunternehmera oznacza, że przedsiębiorca zasadniczo:
Zwolnienie może być korzystne, gdy firma obsługuje głównie klientów indywidualnych i nie ponosi wysokich kosztów. Jeżeli jednak na początku kupujesz samochód, maszyny, narzędzia lub drogi sprzęt, brak możliwości odliczenia VAT może być finansowo niekorzystny.
Można dobrowolnie zrezygnować ze zwolnienia i wybrać standardowe rozliczanie VAT. Taka decyzja wiąże przedsiębiorcę co najmniej przez pięć lat, dlatego nie należy podejmować jej wyłącznie na podstawie przewidywanego obrotu w pierwszych miesiącach działalności.
Mała Gewerbe sprawdza się przede wszystkim przy prostych usługach, niewielkich kosztach początkowych i działalności prowadzonej samodzielnie. Często wybierają ją osoby zajmujące się sprzątaniem, drobnymi pracami montażowymi, marketingiem, sprzedażą internetową, fotografią, pielęgnacją zieleni czy usługami remontowymi. Trzeba jednak sprawdzić, czy dana branża nie wymaga dodatkowych zezwoleń, kwalifikacji albo wpisu do Handwerksrolle.
Prowadzenie mini Gewerbe nadal wiąże się z ewidencjonowaniem przychodów i kosztów, przechowywaniem dokumentów, składaniem deklaracji oraz kontrolowaniem limitów VAT. Przed rejestracją dobrze jest przeanalizować przewidywany obrót, koszty i planowane inwestycje. Borsuk Podatki pomaga w założeniu działalności, kontakcie z Finanzamt i przygotowaniu prawidłowych rozliczeń, dzięki czemu możesz skupić się na rozwijaniu firmy.
Ważną kwestią są również obowiązki podatkowe w kraju. Sprawdź, jak rozliczyć niemiecką Gewerbe w Polsce.
Prawidłowe rozliczenie Gewerbe w Niemczech wymaga nie tylko ewidencjonowania przychodów i kosztów, ale także terminowego składania deklaracji oraz kontrolowania obowiązków związanych z VAT i podatkiem dochodowym. Błędy na początku działalności mogą prowadzić do korekt, dopłat lub korespondencji z Finanzamt. Biuro podatkowe Borsuk Podatki wspiera Polaków prowadzących firmę w Niemczech w rejestracji działalności, bieżących rozliczeniach i kontakcie z niemieckimi urzędami, pomagając bezpiecznie uporządkować wszystkie formalności.
Złożyłeś wniosek o Kindergeld i nie wiesz, na jakim etapie jest sprawa? W tym poradniku sprawdzisz, gdzie szukać informacji o wniosku, jak skontaktować się z Familienkasse, gdzie znaleźć numer Kindergeld oraz od czego zależy termin wypłaty. Dowiesz się też, jak ustalić, kto pobiera świadczenie na dziecko – zapraszamy!
Po wysłaniu dokumentów możesz chcieć wiedzieć, czy wniosek dotarł do urzędu, czy został już rozpatrzony i kiedy otrzymasz pieniądze. Status Kindergeld najlepiej sprawdzić bezpośrednio w Familienkasse, korzystając z konta w portalu Bundesagentur für Arbeit, formularza kontaktowego albo telefonu.
Profil online pozwala przesyłać dokumenty i wiadomości, ale nie działa jak system śledzenia przesyłki, który pokazuje każdy etap postępowania. Trzeba również odróżnić status wniosku od terminu wypłaty – brak przelewu nie zawsze oznacza, że urząd nie wydał decyzji.
Poniżej znajdziesz prostą instrukcję, dzięki której ustalisz, gdzie szukać informacji o swojej sprawie.
Sprawdź także: Komu należy się Kindergeld w Niemczech?
Aby sprawdzić status wniosku o Kindergeld, skontaktuj się z Familienkasse i poproś o potwierdzenie, czy dokumenty zostały odebrane oraz czy urząd potrzebuje dodatkowych załączników.
Przed kontaktem przygotuj:
Bundesagentur für Arbeit udostępnia konto i eServices Familienkasse, przez które można składać wnioski, przesyłać brakujące dokumenty, zgłaszać zmiany oraz wysyłać wiadomości do urzędu. Kontakt pisemny jest szczególnie praktyczny, ponieważ pozostawia potwierdzenie przesłania zapytania. Możesz również zadzwonić do Familienkasse i poprosić o informacje dotyczące swojej sprawy.
Podczas rozmowy zapytaj, czy wniosek wpłynął, czy dokumentacja jest kompletna, czy urząd wysłał już decyzję o przyznaniu Kindergeld oraz czy trzeba dostarczyć dodatkowe dokumenty. Familienkasse najpierw sprawdza kompletność wniosku, a jeżeli brakuje danych lub załączników, zwykle kontaktuje się z wnioskodawcą pisemnie albo telefonicznie. Familienkasse najpierw sprawdza kompletność wniosku. Jeżeli brakuje danych lub załączników, urząd zwykle kontaktuje się z wnioskodawcą pisemnie albo telefonicznie.
| Sposób sprawdzenia | Jakie informacje możesz uzyskać? | Co przygotować? | Kiedy najlepiej skorzystać? |
|---|---|---|---|
| Konto w eServices Bundesagentur für Arbeit | podgląd wysłanych wniosków, dokumentów i zgłoszonych zmian | dane logowania do konta | gdy wniosek lub załączniki zostały przesłane online |
| Kontakt telefoniczny z Familienkasse | potwierdzenie wpływu wniosku, informację o brakach i etapie rozpatrywania | dane wnioskodawcy, datę złożenia wniosku, numer Kindergeld | gdy potrzebujesz szybkiej, orientacyjnej informacji |
| Wiadomość lub formularz kontaktowy | odpowiedź dotyczącą dokumentów, decyzji lub konieczności uzupełnienia wniosku | opis sprawy i numer Kindergeld | gdy chcesz mieć pisemne potwierdzenie kontaktu |
| List do Familienkasse | oficjalną informację o przebiegu sprawy i wymaganych dokumentach | dane osobowe, adres, numer Kindergeld, podpis | gdy sprawa trwa długo lub wymaga dokładnego wyjaśnienia |
| Korespondencja z urzędu | wezwanie do uzupełnienia dokumentów, decyzję o przyznaniu lub odmowie świadczenia | otrzymane pisma z Familienkasse | gdy chcesz sprawdzić, czy urząd już podjął decyzję |
| Kalendarz wypłat Kindergeld | przewidywany termin przelewu na podstawie ostatniej cyfry numeru Kindergeld | numer Kindergeld i jego Endziffer | gdy decyzja została wydana, ale pieniądze jeszcze nie wpłynęły |
Informacji o wniosku szukaj przede wszystkim na koncie Bundesagentur für Arbeit, w korespondencji z Familienkasse oraz w otrzymanej decyzji. Portal umożliwia złożenie części wniosków online, przesyłanie załączników i przekazywanie informacji o zmianach. Nie oznacza to jednak, że zobaczysz tam dokładny etap rozpatrywania sprawy albo przewidywaną datę wydania decyzji.
Najważniejsze informacje nadal znajdują się w pismach urzędowych. Mogą one zawierać:
Numer Kindergeld ma format zbliżony do 000FK000009. Składa się z cyfr oraz oznaczenia „FK”. Znajdziesz go najczęściej na piśmie z Familienkasse, zwykle w górnej części dokumentu. Po rozpoczęciu wypłat numer może pojawiać się również w tytule przelewu bankowego.
Numer należy podawać przy każdym kontakcie z urzędem, ponieważ pozwala szybciej przypisać wiadomość do konkretnej sprawy. Szczególne znaczenie ma jego ostatnia cyfra, czyli Endziffer, która wpływa na termin wypłaty Kindergeld.
Warto wiedzieć: Czy można pobierać zasiłek rodzinny w Niemczech i Polsce? Warunki przyznania świadczeń
Nie istnieje publiczna wyszukiwarka, w której można wpisać dane rodzica i sprawdzić, czy pobiera Kindergeld. Świadczenie na dane dziecko jest wypłacane tylko jednej osobie. Jeżeli rodzice mieszkają razem, mogą ustalić, które z nich będzie otrzymywało pieniądze. Po rozstaniu Kindergeld przysługuje zasadniczo temu rodzicowi, u którego dziecko mieszka przez większość czasu.
Gdy dziecko nie mieszka z żadnym z rodziców, świadczenie może otrzymywać osoba, która ponosi wyższe koszty jego utrzymania.
Jeśli chcesz sprawdzić, czy ojciec pobiera Kindergeld:
Urząd może nie przekazać danych dotyczących innej osoby ze względu na ochronę danych osobowych. Powinien jednak wyjaśnić, jakie dokumenty trzeba przedstawić, aby ustalić, komu przysługuje świadczenie.
Jeżeli decyzja została już wydana, lecz na koncie nadal nie ma pieniędzy, sprawdź kalendarz wypłat. Termin przelewu zależy od Endziffer, dlatego brak wpłaty na początku miesiąca nie musi oznaczać problemu ze statusem Kindergeld.
Zapraszamy także do wpisu: Zwolnienie z pracy a Kindergeld – czy będąc bezrobotnym traci się prawo do zasiłku rodzinnego?
Sprawa Kindergeld się przedłuża, urząd prosi o kolejne dokumenty albo nie wiesz, jak sprawdzić status wniosku? Borsuk Podatki pomoże Ci przeanalizować korespondencję z Familienkasse, przygotować odpowiedź, uzupełnić brakujące dokumenty i wyjaśnić, co zrobić dalej. Skontaktuj się z nami, jeśli potrzebujesz wsparcia w prowadzeniu sprawy o Kindergeld lub chcesz uniknąć błędów, które mogą opóźnić decyzję i wypłatę świadczenia.
Podatek od pracy w Niemczech rozlicza osoba, która uzyskała tam dochód lub podlega niemieckiemu obowiązkowi podatkowemu. Jeśli jesteś polskim rezydentem, możesz mieć również obowiązek wykazania tych zarobków w Polsce, jednak zwykle nie oznacza to ponownego opodatkowania. Przy pracy najemnej najczęściej stosuje się metodę wyłączenia z progresją, a gdy dochód z Niemiec był jedynym dochodem, polski PIT zazwyczaj nie jest wymagany
Niemieckie rozliczenie składa podatnik, który ma w Niemczech miejsce zamieszkania, zwykłe miejsce pobytu albo osiąga dochody ze źródeł położonych w Niemczech. Określenie „PIT z Niemiec” jest używane potocznie. Niemieckie roczne zeznanie podatkowe to Einkommensteuererklärung, składane do właściwego urzędu Finanzamt.
Nieograniczony obowiązek podatkowy obejmuje przede wszystkim osoby posiadające w Niemczech mieszkanie lub zwykłe miejsce pobytu. Niemieckie przepisy uznają za zwykły pobyt przede wszystkim nieprzerwany pobyt trwający dłużej niż sześć miesięcy, z pominięciem krótkich przerw. Nie należy utożsamiać tej zasady automatycznie ze znaną z umów podatkowych regułą 183 dni.
Niemiecki podatek może więc rozliczać osoba, która:
Osoba bez miejsca zamieszkania i zwykłego pobytu w Niemczech może podlegać ograniczonemu obowiązkowi podatkowemu, jeżeli uzyskuje niemieckie dochody, na przykład wynagrodzenie za pracę wykonywaną na terytorium Niemiec. W określonych przypadkach podatnik może złożyć wniosek o traktowanie go jak osobę podlegającą nieograniczonemu obowiązkowi podatkowemu. Jednym z warunków jest objęcie niemieckim podatkiem co najmniej 90% całkowitych dochodów albo nieprzekroczenie odpowiedniego limitu dochodów zagranicznych.
| Przykładowa sytuacja | Czy trzeba rozliczyć się w Niemczech? | Dlaczego? |
|---|---|---|
| Pracownik otrzymywał jednocześnie wynagrodzenie od kilku pracodawców | Zazwyczaj tak | Obowiązek powstaje między innymi wtedy, gdy od części wynagrodzenia podatek był pobierany według VI klasy podatkowej. |
| Małżonkowie korzystali z klas podatkowych III i V | Zazwyczaj tak | Pobrane w ciągu roku zaliczki mogą nie odpowiadać ostatecznej wysokości podatku należnego. |
| Małżonkowie wybrali IV klasę podatkową z faktorem | Tak | Zastosowanie metody faktorowej wiąże się z obowiązkiem złożenia rocznej deklaracji. |
| Pracownik otrzymał świadczenia zastępujące wynagrodzenie przekraczające 410 euro rocznie | Tak | Dotyczy to między innymi zasiłku dla bezrobotnych, chorobowego, rodzicielskiego lub świadczenia Kurzarbeitergeld. |
| Podatnik miał dodatkowe dochody nieobjęte Lohnsteuer, przekraczające 410 euro rocznie | Tak | Mogą to być na przykład dochody z najmu, działalności dodatkowej albo świadczenia wypłacone za granicą. |
| Finanzamt uwzględnił indywidualną kwotę wolną przy pobieraniu zaliczek | Może powstać obowiązek | Rozliczenie pozwala sprawdzić, czy zastosowana w ciągu roku ulga odpowiada rzeczywistym wydatkom i dochodom. |
| Podatnik otrzymał odprawę lub wynagrodzenie za kilka lat rozliczone na preferencyjnych zasadach | Zazwyczaj tak | Finanzamt musi ustalić prawidłowy podatek od nieregularnej wypłaty. |
| Podatnik lub jego małżonek uzyskał dochody zagraniczne wpływające na stawkę podatku | Może powstać obowiązek | Dochody zwolnione z podatku w Niemczech mogą zostać uwzględnione przy obliczaniu progresji podatkowej. |
| Finanzamt wysłał wezwanie do złożenia deklaracji | Tak | Wezwanie urzędu tworzy obowiązek rozliczenia, nawet jeżeli wcześniej podatnik nie zakładał konieczności składania zeznania. |
| Osoba prowadziła w Niemczech Gewerbe lub działalność wykonywaną na własny rachunek | Zasadniczo tak | Dochód z działalności nie jest rozliczany wyłącznie przez potrącenie podatku z pensji. |
| Pracownik miał jednego pracodawcę, standardową klasę podatkową i nie uzyskiwał innych dochodów | Najczęściej nie | Może jednak złożyć deklarację dobrowolnie, na przykład aby wykazać koszty dojazdów i ubiegać się o zwrot podatku. |
Niemiecki pracodawca potrąca Lohnsteuer z wynagrodzenia, ale nie zawsze oznacza to zakończenie rocznego rozliczenia. Lohnsteuer jest zaliczką na podatek dochodowy pobieraną bezpośrednio z pensji i przekazywaną przez pracodawcę do Finanzamt. Po zakończeniu roku może być konieczne złożenie deklaracji albo opłacalne dobrowolne rozliczenie w celu odzyskania nadpłaty.
Obowiązek złożenia niemieckiego zeznania może powstać między innymi wtedy, gdy:
Samo zatrudnienie u jednego pracodawcy i regularne potrącanie Lohnsteuer nie zawsze oznacza obowiązek składania deklaracji. Pracownik może jednak rozliczyć się dobrowolnie, na przykład w celu wykazania kosztów dojazdów, prowadzenia podwójnego gospodarstwa domowego, przeprowadzki związanej z pracą lub innych wydatków zawodowych. Przy dobrowolnym rozliczeniu termin wynosi co do zasady cztery lata od końca danego roku podatkowego.
Ile jest czasu na rozliczenie podatku z Niemiec? Obowiązkową deklarację za 2025 rok podatnik rozliczający się bez doradcy powinien złożyć w Niemczech zasadniczo do 31 lipca 2026 roku. Przepisy wskazują standardowy termin wynoszący siedem miesięcy od końca roku podatkowego. Finanzamt może w uzasadnionej sytuacji zgodzić się na przedłużenie terminu.
Ile czeka się na zwrot podatku z Niemiec? Tego dowiesz się ze wpisu: Terminy zwrotu podatku z Niemiec 2026: ile trzeba czekać?
Dochód z Niemiec wykazujesz w Polsce przede wszystkim wtedy, gdy jesteś polskim rezydentem podatkowym i osiągasz również dochody opodatkowane w Polsce według skali albo chcesz rozliczyć się wspólnie z małżonkiem. O polskiej rezydencji nie decyduje wyłącznie miejsce zatrudnienia.
Za polskiego rezydenta uznaje się osobę, która:
Wystarczy spełnienie jednej z tych przesłanek. Jeśli według przepisów obu państw możesz zostać uznany za rezydenta, miejsce opodatkowania ustala się z uwzględnieniem polsko-niemieckiej umowy o unikaniu podwójnego opodatkowania. Analizowane są wtedy między innymi stałe miejsce zamieszkania, powiązania osobiste i gospodarcze oraz miejsce zwykłego pobytu.
Zapraszamy do poradnika: Jak samodzielnie rozliczyć podatek z Niemiec?
W przypadku wynagrodzenia za pracę wykonywaną w Niemczech stosuje się zazwyczaj wyłączenie z progresją. Dochód niemiecki nie jest ponownie opodatkowany w Polsce, lecz może podwyższyć stopę procentową podatku od polskich dochodów opodatkowanych według skali. Do takiego dochodu nie stosuje się ulgi abolicyjnej.
| Sytuacja podatnika | Rozliczenie w Niemczech | Rozliczenie w Polsce |
|---|---|---|
| Praca w Niemczech i brak polskich dochodów opodatkowanych skalą | Możliwe obowiązkowe lub dobrowolne rozliczenie w Finanzamt | Zazwyczaj brak obowiązku składania PIT |
| Praca w Niemczech oraz dochód z pracy, emerytury lub działalności opodatkowany skalą w Polsce | Rozliczenie zależne od niemieckich zasad | PIT-36 i PIT/ZG, dochód niemiecki wpływa na progresję |
| Wyłącznie dochód z Niemiec, ale wspólne rozliczenie z małżonkiem | Rozliczenie zależne od niemieckich zasad | PIT-36 i PIT/ZG |
| Brak polskiej rezydencji podatkowej | Rozliczenie niemieckiego dochodu w Niemczech | Co do zasady tylko dochody ze źródeł położonych w Polsce |
Jeżeli zarabiałeś wyłącznie w Niemczech, dochód jest zwolniony w Polsce na podstawie umowy i nie korzystasz ze wspólnego rozliczenia, nie musisz składać polskiego zeznania tylko dlatego, że zachowałeś polskie obywatelstwo lub adres zameldowania. Obowiązek należy jednak ocenić osobno, gdy uzyskiwałeś dochody z najmu, działalności, emerytury albo pracy wykonywanej częściowo w Polsce.
Polecamy: Jak wyliczyć dochód z Niemiec?
Do rozliczenia potrzebujesz przede wszystkim niemieckiego zaświadczenia Lohnsteuerbescheinigung oraz formularzy dopasowanych do rodzaju obowiązku podatkowego. Sam odcinek wypłaty nie zawsze zawiera wszystkie informacje wymagane do prawidłowego przygotowania rocznej deklaracji.
W Niemczech stosuje się między innymi:
Do przygotowania rozliczenia zbierz:
Niemiecki pracodawca powinien przekazać dane z elektronicznego Lohnsteuerbescheinigung administracji podatkowej do końca lutego następnego roku, a pracownikowi udostępnić kopię dokumentu.
W Polsce dochody rozliczane metodą wyłączenia z progresją wykazuje się w PIT-36 z załącznikiem PIT/ZG – zeznanie należy złożyć do 30 kwietnia. PIT-36 nie jest automatycznie akceptowany w usłudze Twój e-PIT, dlatego podatnik musi uzupełnić i samodzielnie zatwierdzić deklarację.
Więcej dowiesz się z wpisu: Jak rozliczyć PIT-36 – dochody z Niemiec a formalności
Przy rozliczeniu obejmującym dwa państwa pomoc podatkowa może obejmować ustalenie rezydencji, sprawdzenie obowiązku złożenia deklaracji, przygotowanie formularzy niemieckich i polskich, analizę Lohnsteuerbescheinigung oraz kontakt z Finanzamt. Ma to szczególne znaczenie, gdy w jednym roku zmieniałeś kraj zamieszkania, pracodawcę lub sposób zatrudnienia.
Utrata pracy w Holandii nie zawsze oznacza brak pieniędzy na start w nowej sytuacji. Jeśli to pracodawca zakończył umowę, możliwe, że należy Ci się transitievergoeding, czyli ustawowa odprawa przejściowa w Holandii. W wielu przypadkach to nawet kilka lub kilkanaście tysięcy euro brutto. Problem w tym, że wielu pracowników nie zna swoich praw albo błędnie zakłada, że świadczenie przysługuje wyłącznie po wielu latach pracy. Sprawdź, czym dokładnie jest transitievergoeding, kiedy można ją otrzymać i jak obliczyć wysokość odprawy.
Transitievergoeding to ustawowa odprawa przejściowa w Holandii wypłacana pracownikowi po zakończeniu umowy z inicjatywy pracodawcy. Jej głównym celem jest zapewnienie wsparcia finansowego w okresie przejściowym między jedną a drugą pracą.
Holenderski system prawa pracy zakłada, że utrata zatrudnienia może oznaczać nagły spadek dochodów, konieczność przebranżowienia albo opłacenia dodatkowych kursów. Dlatego pracownik otrzymuje rekompensatę finansową, która ma ułatwić powrót na rynek pracy.
Co ważne, prawo do transitievergoeding obowiązuje już od pierwszego dnia zatrudnienia. Nie ma znaczenia, czy pracujesz:
Transitievergoeding została wprowadzona w ramach ustawy Wet Werk en Zekerheid, która zastąpiła wcześniejsze rozwiązania dotyczące odpraw pracowniczych w Holandii. Jeszcze kilka lat temu odprawa była powiązana z dłuższym stażem pracy. Obecnie przepisy są znacznie korzystniejsze dla pracowników. Nawet osoba zatrudniona przez kilka miesięcy może otrzymać pieniądze przy zakończeniu umowy. To szczególnie ważne dla Polaków pracujących sezonowo lub przez biura pośrednictwa.
Sprawdź także wpis o innym dodatku: Vakantiegeld – dodatek urlopowy w Holandii. Co należy o nim wiedzieć?
Odprawa przejściowa w Holandii przysługuje wtedy, gdy to pracodawca decyduje o zakończeniu współpracy. Właśnie ten element ma największe znaczenie przy ocenie prawa do świadczenia.
Najczęstsze sytuacje, w których można otrzymać transitievergoeding, to:
W praktyce ogromna liczba pracowników sezonowych otrzymuje odprawę po prostu dlatego, że agencja lub firma nie przedłużyła kolejnej umowy. Nawet jeśli kontrakt wygasa „automatycznie”, pracownik nadal może mieć prawo do pieniędzy.
Istnieją jednak wyjątki. Transitievergoeding nie przysługuje każdemu. Świadczenie zwykle nie zostanie wypłacone, gdy:
Dużo emocji budzi także rozwiązanie umowy za porozumieniem stron. W Holandii bardzo często stosuje się tzw. VSO – vaststellingsovereenkomst. To dokument, w którym strony ustalają warunki zakończenia współpracy.
Właśnie wtedy trzeba zachować szczególną ostrożność. Zdarza się, że pracodawca proponuje podpisanie porozumienia bez uwzględnienia odprawy. Dlatego przed podpisaniem dokumentów dobrze dokładnie sprawdzić zapisy lub skonsultować je ze specjalistą od holenderskiego prawa pracy.
Po zakończeniu pracy warto zadbać o dokumenty podatkowe. Dowiedz się, co to jest Jarograf i do czego jest potrzebny.
Wysokość transitievergoeding zależy głównie od miesięcznego wynagrodzenia brutto oraz długości zatrudnienia. Aktualne przepisy przewidują prosty mechanizm wyliczania odprawy. Pracownik otrzymuje 1/3 miesięcznego wynagrodzenia brutto za każdy pełny rok pracy oraz proporcjonalną część za niepełne miesiące.
Do wyliczeń bierze się pod uwagę nie tylko podstawową pensję. Liczą się także:
Niektóre osoby są zaskoczone, że wysokość odprawy potrafi być naprawdę duża. Przy wyższych zarobkach i dłuższym stażu pracy mówimy nawet o kilkunastu lub kilkudziesięciu tysiącach euro brutto.
Przykład?
Pracownik zarabiający €4000 brutto miesięcznie i zatrudniony przez 10 lat może otrzymać około:
€13 333 brutto odprawy przejściowej.
Jeszcze ciekawiej wygląda sytuacja osób z wieloletnim doświadczeniem w jednej firmie. W 2026 roku maksymalna kwota transitievergoeding wynosi:
To pokazuje, że odprawa przejściowa w Holandii nie jest symbolicznym dodatkiem. W wielu przypadkach stanowi realne zabezpieczenie finansowe po utracie pracy.
| Sytuacja pracownika | Czy transitievergoeding przysługuje? | Co warto wiedzieć? |
|---|---|---|
| Pracodawca wypowiada umowę | Zazwyczaj tak | Prawo do transitievergoeding powstaje co do zasady, gdy inicjatywa zakończenia zatrudnienia leży po stronie pracodawcy. |
| Pracodawca nie przedłuża umowy na czas określony | Tak, co do zasady | Dotyczy to również krótkich umów – od 2020 r. prawo do odprawy może powstać już od pierwszego dnia zatrudnienia. |
| Zwolnienie w okresie próbnym | Może przysługiwać | Sam bardzo krótki staż nie wyklucza odprawy. Holenderski rząd pokazuje nawet przykład wyliczenia dla pracownika zwolnionego po 5 dniach pracy. |
| Pracownik sam składa wypowiedzenie | Zwykle nie | Wyjątkiem może być sytuacja, w której pracownik odchodzi wskutek poważnie zawinionego działania lub zaniechania pracodawcy. |
| Rozwiązanie umowy przez VSO – za porozumieniem stron | Nie automatycznie | Przy VSO ustawowe prawo do transitievergoeding nie powstaje automatycznie. Strony mogą jednak uzgodnić odprawę w porozumieniu, często wykorzystując wysokość transitievergoeding jako punkt odniesienia. |
| Zakończenie zatrudnienia po długiej chorobie | Tak, jeśli spełnione są warunki | Choroba sama w sobie nie odbiera prawa do odprawy. Przy obliczeniach obniżone wynagrodzenie wynikające z choroby nie powinno obniżać bazowego wynagrodzenia przyjmowanego do kalkulacji. |
| Zwolnienie wskutek poważnego zawinionego działania pracownika | Zwykle nie | Chodzi o ernstig verwijtbaar handelen of nalaten, np. poważne naruszenie obowiązków. Nie każde zwolnienie dyscyplinarne automatycznie przesądza jednak sprawę – w razie sporu może oceniać ją sąd. |
| Ile wynosi odprawa? | 1/3 miesięcznego wynagrodzenia brutto za każdy pełny rok pracy | Za krótszy okres zatrudnienia lub niepełny rok świadczenie wylicza się proporcjonalnie. |
| Co wlicza się do wynagrodzenia przy kalkulacji? | Nie tylko pensję podstawową | W zależności od sytuacji uwzględnia się m.in. dodatek urlopowy, część stałej wypłaty rocznej oraz odpowiednie dodatki zmianowe, nadgodziny, bonusy i wypłaty z zysku. |
| Maksymalna transitievergoeding w 2026 r. | 102 000 € brutto | Jeżeli roczne wynagrodzenie pracownika przekracza 102 000 €, maksymalną odprawą jest równowartość jednego rocznego wynagrodzenia brutto. |
| Kiedy pracodawca powinien zapłacić? | Najpóźniej w ciągu miesiąca od zakończenia zatrudnienia | Często odprawa jest wypłacana razem z ostatnią pensją, ale nie jest to jedyny dopuszczalny moment wypłaty. |
| Co jeśli pracodawca nie zapłaci? | Trzeba działać szybko | Wniosek dotyczący samej transitievergoeding należy wnieść do sądu w ciągu 3 miesięcy od końca stosunku pracy. Po miesiącu od zakończenia zatrudnienia mogą być należne odsetki ustawowe. |
| Czy od transitievergoeding płaci się podatek? | Tak | Jest traktowana jako opodatkowany dochód z wcześniejszego zatrudnienia. Pracodawca potrąca zaliczkę, a przy rozliczeniu rocznym ostateczna wysokość podatku zależy od całej sytuacji podatnika. |
Warto również wiedzieć, czym jest loonheffing w Holandii i ile podatku potrąca pracodawca.
Tak – Polacy pracujący legalnie w Holandii również mają prawo do transitievergoeding. Narodowość nie ma tutaj znaczenia. Liczy się przede wszystkim to, czy umowa była zawarta zgodnie z holenderskim prawem pracy.
To bardzo ważna informacja dla osób zatrudnionych przez agencje pracy, firmy logistyczne, magazyny, produkcję, sektor ogrodniczy czy branżę budowlaną. Właśnie w tych sektorach wielu Polaków pracuje na umowach czasowych, a to oznacza, że transitievergoeding może przysługiwać również po kilku miesiącach zatrudnienia. Jeśli pracodawca nie przedłuża kolejnego kontraktu, pracownik często ma prawo do odprawy przejściowej w Holandii, nawet gdy nigdy wcześniej nie pracował na stałej umowie. Wiele osób nadal błędnie zakłada, że świadczenie należy się dopiero po kilku latach pracy, choć obecne przepisy działają znacznie korzystniej dla pracowników.
Dużo pytań dotyczy także sytuacji osób przebywających na zwolnieniu lekarskim. Holenderskie przepisy są pod tym względem dość jasne – długotrwałe L4 nie powoduje automatycznej utraty prawa do odprawy. Choroba nie obniża również samej wysokości świadczenia, ponieważ przy wyliczeniach nadal bierze się pod uwagę wynagrodzenie zapisane w umowie. Nawet po ponad dwóch latach choroby pracownik może otrzymać transitievergoeding. Właśnie dlatego warto przechowywać wszystkie dokumenty związane z zatrudnieniem, takie jak umowy, paski wypłat czy korespondencję z pracodawcą, ponieważ mogą być kluczowe podczas dochodzenia swoich praw.
Aby nie przegapić przysługujących Ci środków, przeczytaj: Zwrot ubezpieczenia z Holandii – ile się czeka i co jest potrzebne, aby go uzyskać?
Brak wypłaty odprawy nie oznacza, że pieniądze przepadają. Holenderskie prawo daje pracownikowi możliwość dochodzenia swoich roszczeń przed sądem. Najważniejsze jest jednak działanie w odpowiednim terminie. Na złożenie pozwu pracownik ma zwykle maksymalnie 3 miesiące od zakończenia umowy o pracę. Po przekroczeniu tego czasu odzyskanie pieniędzy może być znacznie trudniejsze albo całkowicie niemożliwe.
Warto też wiedzieć, że pracodawca powinien wypłacić odprawę razem z ostatnim wynagrodzeniem. Jeśli tego nie zrobi, mogą zostać naliczone odsetki ustawowe, dodatkowe koszty postępowania oraz obowiązek pokrycia części wydatków prawnych.
Warto pamiętać, że otrzymanie transitievergoeding może mieć również znaczenie podczas późniejszego rozliczenia podatku z Holandii. Odprawa przejściowa traktowana jest jako dochód, dlatego powinna zostać uwzględniona w holenderskim zeznaniu podatkowym. W praktyce wiele osób nie ma pewności, jak poprawnie rozliczyć takie świadczenie albo czy przysługuje im dodatkowy zwrot podatku. W takiej sytuacji wsparcie oferuje biuro podatkowe Borsuk Podatki, które pomaga zarówno w rozliczeniu dochodów z Holandii, jak i w wyjaśnianiu kwestii związanych z transitievergoeding oraz innymi świadczeniami pracowniczymi.
Po zakończeniu zatrudnienia warto sprawdzić, czy przysługuje Ci zwrot podatku. Dowiedz się, ile można odzyskać z podatku w Holandii.
Pracując w Holandii, można szybko natknąć się na tajemniczo brzmiące określenia: Jarograf, jaaropgave albo jaaropgaaf. Dla wielu osób to tylko kolejny dokument od pracodawcy, który trafia do szuflady. Problem pojawia się wtedy, gdy trzeba rozliczyć podatek lub zawalczyć o zwrot pieniędzy z holenderskiego urzędu. Właśnie wtedy okazuje się, że jaaropgave to jeden z najważniejszych dokumentów po zakończeniu pracy w Holandii. Sprawdź, co to jest Jarograf, co zawiera i dlaczego nie warto go zgubić.
Jarograf to holenderski odpowiednik polskiego PIT-11. Dokument pokazuje, ile zarobiło się w danym roku w Holandii oraz jakie podatki i składki zostały potrącone przez pracodawcę. Jest to roczne zestawienie zawierające pełne rozliczenie naszych dochodów, pobranych podatków oraz opłaconych składek społecznych i zdrowotnych. Bez niego można mieć problem z rozliczeniem dochodów zarówno w Holandii, jak i czasami również w Polsce.
W praktyce chodzi o bardzo ważny dokument, bez którego trudno poprawnie złożyć deklarację podatkową i odzyskać nadpłacony podatek.
Podpowiadamy: Jak sprawdzić status zwrotu podatku z Holandii?
W tym miejscu warto wyjaśnić wszelkie nieporozumienia, które mogą wynikać z nazewnictwa. Jarograf to potoczna polska nazwa dokumentu Jaaropgave lub Jaaropgaaf, czyli rocznego zestawienia dochodów otrzymywanego od holenderskiego pracodawcy. Sama nazwa „Jarograf” nie funkcjonuje oficjalnie w holenderskich urzędach, ale od lat jest używana przez Polaków pracujących w Niderlandach.
Najczęściej spotkasz kilka podobnych określeń:
Wszystkie odnoszą się praktycznie do tego samego dokumentu.
To należy wiedzieć: Ile jest czasu na rozliczenie się z podatku w Holandii?
Jarograf zawiera najważniejsze dane podatkowe dotyczące pracy w Holandii za cały rok kalendarzowy. Dla osoby, która pierwszy raz widzi ten dokument, wiele nazw może wyglądać dość skomplikowanie, ale kilka pozycji ma największe znaczenie.
Najczęściej spotkasz tam:
To właśnie dzięki tym danym dowiesz się, ile wyniesie zwrot podatku z Holandii, co wykorzystasz później podczas rozliczenia.
Warto zwrócić uwagę na to, czy wszystkie informacje się zgadzają. Szczególnie ważne są:
Jeśli zauważysz błąd, najlepiej od razu skontaktować się z pracodawcą albo działem kadr. Im szybciej dokument zostanie poprawiony, tym łatwiej uniknąć problemów z urzędem. Dla wielu osób największym zaskoczeniem jest to, że na jaaropgave widoczne są również potrącone składki i zaliczki. Dzięki temu można sprawdzić, czy pracodawca prawidłowo odprowadzał należności do holenderskiego systemu podatkowego.
Jaaropgaaf najczęściej otrzymuje się na początku kolejnego roku – zwykle między styczniem a marcem. Pracodawca ma obowiązek przekazać pracownikowi roczne zestawienie dochodów po zakończeniu roku podatkowego.
Dokument może zostać dostarczony:
Wiele osób popełnia błąd i czeka biernie na dokument, mimo że często jest on już dostępny online. Agencje pracy w Holandii bardzo często publikują jaaropgave na panelach pracowniczych i nie wysyłają wersji papierowej.
Jeżeli dokumentu nadal nie ma, najlepiej:
Przy pracy u kilku pracodawców trzeba pamiętać, że każda firma wystawia osobny jaaropgave. Jeśli z jakiegoś względu nie masz dostępu do dokumentów, to możemy dla Ciebie uzyskać Jarograf z systemu FLG.
Brak dokumentu może utrudnić:
| Pozycja na Jaaropgaaf | Co oznacza po polsku? | Dlaczego jest ważna? |
|---|---|---|
| Loon voor de loonbelasting/volksverzekeringen / fiscaal loon | Wynagrodzenie podlegające opodatkowaniu podatkiem dochodowym i składkami na ubezpieczenia społeczne | To jedna z najważniejszych kwot przy rozliczeniu podatku. Fiscaal loon nie zawsze jest tym samym co suma wynagrodzenia brutto wypłaconego pracownikowi. Belastingdienst wskazuje, że właśnie tę wartość podaje się jako wynagrodzenie w holenderskiej deklaracji. ( |
| Ingehouden loonbelasting/premie volksverzekeringen (loonheffing) | Podatek dochodowy i składki na holenderskie ubezpieczenia społeczne potrącone z wynagrodzenia | Ta kwota pokazuje, ile pracodawca pobrał w ciągu roku. Jest kluczowa przy ustalaniu, czy po rozliczeniu powstanie zwrot albo dopłata podatku. |
| Verrekende arbeidskorting | Zastosowana ulga pracownicza | Pokazuje, jaka część arbeidskorting została już uwzględniona przez pracodawcę podczas pobierania zaliczek. Nie jest to dodatkowa wypłata dla pracownika. |
| Loonheffingskorting | Informacja o zastosowaniu ulg podatkowych przy wynagrodzeniu | Warto sprawdzić ją szczególnie wtedy, gdy pracownik miał równocześnie kilku pracodawców. Przy jednoczesnym zatrudnieniu Belastingdienst zaleca stosowanie loonheffingskorting tylko u jednego płatnika, ponieważ zastosowanie jej w kilku miejscach może prowadzić do dopłaty podatku. |
| Ingehouden bijdrage Zvw | Potrącona od pracownika składka zależna od dochodu na Zorgverzekeringswet | Pozycja występuje tylko w określonych sytuacjach. Jeżeli widnieje 0 € albo brak kwoty, nie musi to oznaczać, że w ogóle nie było obciążeń związanych z Zvw. |
| Werkgeversheffing Zvw | Składka Zvw opłacana przez pracodawcę | Jest to obciążenie pracodawcy, a nie podatek potrącony z pensji pracownika, który można odzyskać w zeznaniu podatkowym. |
| Premies werknemersverzekeringen | Składki na ubezpieczenia pracownicze opłacane przez pracodawcę | Mają przede wszystkim charakter informacyjny. Nie należy traktować ich jak kwoty podatku pobranego od pracownika. |
| BSN | Holenderski numer identyfikacyjny podatnika | Warto sprawdzić jego poprawność razem z danymi osobowymi. Błędne dane na jaaropgaaf należy wyjaśnić z pracodawcą. |
| Gegevens werkgever | Dane pracodawcy | Przy kilku pracodawcach można otrzymać kilka jaaropgaaf. Każde źródło dochodu należy uwzględnić przy sprawdzaniu rocznego rozliczenia. |
| Onbelaste vergoedingen | Nieopodatkowane zwroty kosztów, np. określone koszty dojazdów | Mogą znaleźć się na dokumencie, ale pracodawca nie ma obowiązku wykazywania wszystkich takich świadczeń na jaaropgaaf. |
Jarograf jest podstawowym dokumentem potrzebnym do rozliczenia podatku z Holandii i potwierdzenia legalnych dochodów. Bez niego trudno prawidłowo ustalić wysokość zwrotu podatku albo sprawdzić, czy nie wystąpi niedopłata.
Dla wielu osób pracujących za granicą właśnie na podstawie jaaropgave możliwe jest odzyskanie nadpłaconych pieniędzy z holenderskiego urzędu skarbowego. W niektórych przypadkach zwroty mogą wynosić nawet kilka tysięcy euro – wszystko zależy od wysokości dochodów, czasu pracy i zastosowanych ulg.
Dokument jest też potrzebny do rozliczenia podatku w Polsce, szczególnie gdy trzeba wykazać zagraniczne dochody w rocznym zeznaniu podatkowym. Coraz częściej jaaropgave wymagają również:
Najprościej zapamiętać jedną rzecz: Jarograf = roczne podsumowanie Twojej pracy i podatków w Holandii. Jeśli pracowało się legalnie, dokument powinien zostać wystawiony automatycznie przez pracodawcę po zakończeniu roku podatkowego.
Rozliczenie Jarografu polega na wykorzystaniu danych z dokumentu jaaropgave podczas składania deklaracji podatkowej w Holandii. To właśnie z tego formularza przepisywane są informacje dotyczące dochodów, pobranych podatków oraz składek społecznych. Jeżeli pracowało się u kilku pracodawców, trzeba uwzględnić wszystkie otrzymane dokumenty, aby rozliczenie było kompletne i zgodne z danymi przekazanymi do holenderskiego urzędu skarbowego. Wiele osób składa deklarację online przez system Belastingdienst, rozliczając się za pomocą DigiD, czyli holenderskiej tożsamości elektronicznej potrzebnej do załatwiania spraw urzędowych przez internet.
W praktyce wiele osób korzysta przy tym z pomocy biur podatkowych, ponieważ holenderski system podatkowy potrafi być skomplikowany – szczególnie przy pracy sezonowej, zmianie pracodawcy albo korzystaniu z ulg podatkowych. Na podstawie jaaropgave można sprawdzić, czy przysługuje zwrot podatku z Holandii, oraz czy wszystkie składki zostały poprawnie odprowadzone przez pracodawcę.
Sprawdź: Jak samemu rozliczyć się z podatku w Holandii?
Jeśli nie chcesz samodzielnie analizować dokumentów i obawiać się błędów w rozliczeniu, możesz skorzystać z pomocy specjalistów z Borsuk Podatki. Nasi eksperci sprawdzą Twój jaaropgave, przygotują deklarację i pomogą uzyskać najwyższy możliwy zwrot podatku z Holandii szybko, bezpiecznie i bez zbędnych formalności.
Zamknięcie Gewerby w Niemczech może wydawać się skomplikowane, ale w rzeczywistości da się to zrobić szybko, bez stresu i nawet bez wyjazdu z Polski. Wystarczy znać właściwą procedurę, wiedzieć, gdzie złożyć formularz i jak uniknąć błędów, które mogą później kosztować Cię czas i pieniądze. Ten poradnik pomoże Ci krok po kroku przejść przez cały proces – od decyzji o zakończeniu działalności po uzyskanie oficjalnego potwierdzenia z urzędu.
Zamknięcie Gewerby w Niemczech bez wyjazdu za granicę jest w pełni możliwe, jeśli wiesz, jak się do tego przygotować. Coraz więcej urzędów wprowadza możliwość zdalnego zgłoszenia zakończenia działalności, co pozwala Ci uniknąć kosztów podróży i długiego oczekiwania w kolejkach. Najważniejszym elementem jest formularz Gewerbeabmeldung, który możesz pobrać bezpośrednio ze strony urzędu, wypełnić i wysłać pocztą lub przez internet. W dokumencie wskazujesz dane firmy, numer rejestracyjny i datę faktycznego zakończenia działalności. Brzmi prosto – ale w praktyce wymaga dopilnowania kilku detali, bo nawet drobny błąd w danych może wydłużyć całą procedurę.
Jeśli wolisz, możesz skorzystać z pomocy pełnomocnika lub biura rachunkowego, które przeprowadzi proces za Ciebie. Wtedy wystarczy przesłać im kopię dokumentu tożsamości oraz podpisane pełnomocnictwo. Urząd potwierdzi zamknięcie działalności wysyłając oficjalne pismo – Gewerbeabmeldungbestätigung – które jest kluczowe przy późniejszych rozliczeniach z Finanzamt czy izbą rzemieślniczą. Co ważne, niemieckie urzędy coraz częściej akceptują wnioski elektroniczne, więc cały proces może potrwać zaledwie kilka dni. Dzięki temu można załatwić zamknięcie gewerby z Polski, nie przerywając swojej codziennej pracy.
Jakie będą koszty prowadzenia firmy w Niemczech? Sprawdź nasz wpis: Gewerbe w Niemczech – ile to naprawdę kosztuje i czy w ogóle się opłaca?
Zamykanie firmy w Niemczech to moment, w którym warto działać spokojnie, ale dokładnie. W praktyce wiele osób zapomina o jednym z kluczowych etapów – powiadomieniu wszystkich instytucji, które były związane z działalnością. Poza samym urzędem ds. gospodarki (Gewerbeamt) o zakończeniu działalności należy poinformować także urząd skarbowy (Finanzamt), a jeśli byłeś członkiem izby rzemieślniczej (HWK) lub przemysłowo-handlowej (IHK), również te instytucje. Część z nich wymaga osobnych pism, dlatego dobrze jest przygotować sobie krótką listę z terminami i adresami. Takie podejście pozwala uniknąć niespodziewanych wezwań do zapłaty składek, które mogą pojawić się nawet po kilku miesiącach.
Drugim błędem, który często się powtarza, jest nieprawidłowe wypełnienie formularza Gewerbeabmeldung. Warto zwrócić uwagę na poprawne wpisanie daty zamknięcia – nie powinna to być data z przeszłości, jeśli działalność wciąż jest aktywna w urzędowych rejestrach. Upewnij się również, że podpis zgadza się z tym widniejącym w dokumentach rejestracyjnych. Jeżeli wysyłasz dokumenty z Polski, pamiętaj o kopii dowodu osobistego lub paszportu, a w przypadku pełnomocnika – również jego danych. Tylko wtedy urząd uzna wniosek za kompletny i prześle potwierdzenie bez opóźnień. Drobne formalności potrafią zaoszczędzić sporo stresu i pieniędzy.
Dopiero planujesz rozpoczęcie działalności? Podpowiadamy: Jak założyć Gewerbe? Pomoc w otwarciu firmy w Niemczech

Zdarza się, że przedsiębiorcy zbyt długo zwlekają z decyzją o zamknięciu działalności, sądząc, że „samo się rozwiąże”. Niestety, w Niemczech takie podejście może przynieść odwrotny efekt. Jeśli nie zgłosisz zakończenia Gewerbe, nadal pozostajesz zobowiązany do składania deklaracji podatkowych i opłacania składek, nawet jeśli faktycznie już nie prowadzisz firmy. Ustawa Gewerbeordnung (§14) jasno wskazuje sytuacje, w których należy dokonać wymeldowania – m.in. całkowite zakończenie działalności, przeniesienie jej do innej gminy lub wystąpienie ze spółki osobowej. Warto reagować od razu, gdy tylko wiesz, że nie będziesz kontynuować działalności.
Odkładanie decyzji o zamknięciu Gewerby w Niemczech może skutkować karami finansowymi, a także problemami przy przyszłej rejestracji nowej działalności. Urzędy bardzo skrupulatnie pilnują, by wszystkie dane w rejestrach były aktualne. Nawet jeśli Twoja firma nie generuje przychodu, dla urzędu liczy się fakt, że formalnie istnieje. Zamknięcie na czas to nie tylko kwestia przepisów, ale też bezpieczeństwa finansowego – unikniesz dzięki temu naliczania składek i wezwań do płacenia podatków. Warto więc potraktować ten krok nie jako przykry obowiązek, ale jako formalne zamknięcie pewnego etapu zawodowego.
Prowadzenie działalności to także podatki. Sprawdź, jak wygląda: Rozliczenie Gewerbe w Polsce – jak załatwić formalności, prowadząc niemiecką firmę?
Sposób, w jaki zamkniesz działalność, w dużej mierze zależy od Twojej sytuacji i miejsca rejestracji firmy. Jeśli nadal mieszkasz w Niemczech, najprostszą metodą będzie osobista wizyta w urzędzie Gewerbeamt – wszystko załatwisz w ciągu kilkunastu minut i od razu otrzymasz potwierdzenie. Jednak w przypadku, gdy przebywasz już w Polsce, wygodniejszą opcją będzie wysyłka dokumentów pocztą lub skorzystanie z możliwości elektronicznego zgłoszenia. Coraz więcej urzędów oferuje platformy online z formularzami do wypełnienia, gdzie dołączasz skany dokumentów i czekasz na potwierdzenie drogą mailową. To rozwiązanie szczególnie cenione przez osoby, które chcą zamknąć Gewerbe szybko i bez wyjazdów.
Jeśli nie masz czasu ani chęci, by samodzielnie kontaktować się z urzędami, możesz przekazać sprawę profesjonalnemu biuru rachunkowemu lub pełnomocnikowi w Niemczech. Wystarczy podpisane pełnomocnictwo i kopia dokumentu tożsamości, a specjalista złoży wniosek w Twoim imieniu, dopilnuje szczegółów i przekaże Ci potwierdzenie zamknięcia działalności. To szczególnie wygodne rozwiązanie dla osób, które zakończyły już pracę w Niemczech, ale nadal chcą mieć pewność, że sprawa zostanie załatwiona bez opóźnień i błędów. Takie wsparcie często obejmuje również kontakt z Finanzamt, co pozwala mieć cały proces pod kontrolą – od początku do końca.
Zamknięcie Gewerby w Niemczech to nie tylko zgłoszenie w urzędzie, ale także konieczność rozliczenia się z Finanzamt. Wiele osób pomija ten etap, co prowadzi do niepotrzebnych problemów i kar. Jeśli chcesz mieć pewność, że wszystko zostanie dopięte formalnie i podatkowo, skorzystaj z pomocy naszego biura podatkowego – przygotujemy dokumenty, złożymy wnioski i rozliczymy Twoją firmę w Niemczech kompleksowo i bez stresu.
| Sposób zamknięcia Gewerbe | Czy trzeba jechać do Niemiec? | Co musisz przygotować | Dla kogo to najlepsze rozwiązanie | Szacowany czas załatwienia | Typowe ryzyka / na co uważać |
|---|---|---|---|---|---|
| Osobiście w urzędzie (Gewerbeamt) | Tak | Dowód osobisty lub paszport, wypełniony formularz Gewerbeabmeldung, dane firmy, numer rejestracyjny, data zamknięcia działalności | Dla osób, które nadal mieszkają w Niemczech i chcą mieć wszystko załatwione „od ręki” | Zazwyczaj tego samego dnia – potwierdzenie otrzymujesz od razu | Konieczność dojazdu, kolejki w urzędzie, bariera językowa, ryzyko pomyłek przy wypełnianiu dokumentu na miejscu |
| Pocztą z Polski | Nie | Wypełniony formularz Gewerbeabmeldung, kopia dowodu osobistego lub paszportu, poprawna data zakończenia, podpis zgodny z rejestracją | Dla osób, które wróciły już do Polski i nie chcą jechać do Niemiec tylko po to, by zamknąć Gewerbe | Od kilku dni do około 2 tygodni – zależnie od urzędu i poczty | Błędy w danych, brak kopii dokumentu, nieczytelny lub niezgodny podpis – urząd może zażądać uzupełnień, co wydłuży procedurę |
| Online (formularz elektroniczny) | Nie | Wypełniony formularz Gewerbeabmeldung online, skany dokumentów, czasem podpis elektroniczny lub konto w systemie e-urzędu | Dla osób, które chcą zamknąć Gewerbe z Polski jak najszybciej i wolą załatwić wszystko przez internet | Zwykle od kilku dni do około tygodnia | Nie każdy urząd oferuje pełną obsługę online, problemy techniczne z formularzem, błędne lub brakujące załączniki mogą opóźnić wydanie potwierdzenia |
| Przez pełnomocnika / biuro rachunkowe w Niemczech | Nie | Podpisane pełnomocnictwo, kopia dowodu osobistego lub paszportu, dane firmy (adres, numer rejestracyjny, data zakończenia działalności) | Dla osób, które nie chcą samodzielnie kontaktować się z urzędami lub mają barierę językową i wolą wsparcie specjalisty | Zwykle kilka dni – pełnomocnik składa wniosek i odbiera potwierdzenie | Koszt usługi pełnomocnika, konieczność prawidłowego sporządzenia pełnomocnictwa; wybór nierzetelnego biura może oznaczać opóźnienia lub brak informacji o postępach |
Założenie własnej Gewerbe w Niemczech to nie tylko odważny krok w stronę niezależności, ale też szansa na realne wsparcie finansowe. Niemiecki system oferuje szeroki wybór programów – od bezzwrotnych dotacji i grantów, przez pożyczki z gwarancją KfW, aż po dodatki na start dla początkujących przedsiębiorców. Warto wiedzieć, z jakich form pomocy możesz skorzystać i jak poprawnie złożyć wniosek o dofinansowanie Gewerbe, by wykorzystać potencjał, jaki daje rynek niemiecki.
Jeśli planujesz rozpocząć własną działalność w Niemczech możesz liczyć na wsparcie finansowe przy zakładaniu Gewerbe w wielu formach. Tamtejszy system jest nastawiony na rozwój przedsiębiorczości – zarówno tej lokalnej, jak i migracyjnej. Dzięki temu możesz ubiegać się o bezzwrotne dotacje na firmę w Niemczech, dopłaty na start, a nawet programy unijne dla nowych przedsiębiorców. Już sama świadomość, że istnieje realna pomoc na początku drogi, daje ogromny komfort i pozwala działać z większą pewnością siebie.
Najbardziej znaną formą wsparcia jest Einstiegsgeld, czyli dodatek na start dla osób, które były wcześniej zarejestrowane jako bezrobotne i pobierały zasiłek Arbeitslosengeld. W praktyce oznacza to, że przez pierwsze pół roku prowadzenia Gewerbe możesz otrzymywać zasiłek w dotychczasowej wysokości, powiększony o dodatkowe 300 euro miesięcznie. Przez kolejne 9 miesięcy wypłacane jest jeszcze 300 euro, które ma pomóc w pokryciu składek socjalnych. To rozwiązanie szczególnie cenione przez osoby, które dopiero testują swój pomysł na biznes i chcą stopniowo wchodzić na rynek.
Poza tym istnieją programy regionalne (Länder i Kommunen) – często przyznawane przez landy lub gminy w formie częściowego finansowania inwestycji. Jeśli planujesz zakup sprzętu, wyposażenia lub inwestycję w nieruchomość pod działalność, warto sprawdzić lokalne agencje rozwoju gospodarczego. Wiele z nich regularnie ogłasza nabory, w których można uzyskać nawet do 50% dofinansowania kosztów kwalifikowanych.
Nie można też pominąć grantów unijnych, które wspierają innowacyjne i ekologiczne projekty. UE chętnie finansuje przedsiębiorców działających w sektorach zielonych technologii, recyklingu czy rozwiązań cyfrowych. Dla początkujących firm to nie tylko sposób na rozwój, ale też na zbudowanie wiarygodności wobec kontrahentów i partnerów biznesowych. Wniosek o dofinansowanie Gewerbe warto przygotować z pomocą doradcy – często małe szczegóły decydują o tym, czy Twój projekt zostanie zaakceptowany, czy odrzucony.
Warto poznać: Formalności związane z jednoosobową działalnością gospodarczą w Niemczech
Początki prowadzenia działalności gospodarczej za granicą potrafią być stresujące, ale w Niemczech istnieją mechanizmy, które mają to ułatwić. Jeśli dopiero planujesz założyć Gewerbę w Niemczech, możesz skorzystać z kilku programów wsparcia, które pokrywają zarówno koszty początkowe, jak i te związane z rozwojem. Celem takich programów jest to, byś nie musiał wszystkiego finansować z własnej kieszeni – szczególnie na etapie, gdy dochody dopiero się pojawiają.
Najbardziej oczywistym rozwiązaniem dla nowych przedsiębiorców jest wspomniany wcześniej Einstiegsgeld, ale to nie jedyna opcja. Warto przyjrzeć się również programom skierowanym do młodych przedsiębiorców, startupów oraz osób działających w określonych branżach. KfW Startup oferuje na przykład preferencyjne finansowanie dla nowych firm, które planują wprowadzać na rynek innowacyjne produkty lub usługi. Z kolei lokalne urzędy pracy i agencje rozwoju często mają własne granty na rozpoczęcie działalności, które są w pełni bezzwrotne.
Przy ubieganiu się o dofinansowanie na otwarcie firmy w Niemczech kluczowy jest dobry biznesplan. To nie tylko formalność – to dokument, który pokazuje, że masz konkretną strategię, znasz rynek i wiesz, jak chcesz osiągnąć rentowność. Wiele osób lekceważy ten etap, a to właśnie dobrze opracowany plan decyduje o powodzeniu wniosku. Takie dofinansowanie na firmę w Niemczech może sięgać kilku tysięcy euro i stanowić solidny fundament na start. Dla wielu Polaków, którzy zakładają Gewerbe, to moment przełomowy – dzięki wsparciu zyskują możliwość skupienia się na rozwoju działalności zamiast na codziennych kosztach utrzymania.
W innym wpisie sprawdzamy: Gewerbe bez meldunku, czyli jak prowadzić działalność w Niemczech bez stałego zameldowania
Wielu przedsiębiorców, którzy nie kwalifikują się do bezzwrotnych dotacji, sięga po preferencyjne pożyczki w Niemczech na Gewerbe. To bardzo popularne rozwiązanie, bo pozwala zdobyć środki na start lub rozwój firmy przy znacznie niższym oprocentowaniu niż w przypadku zwykłych kredytów bankowych. Jednym z najczęściej wybieranych produktów jest KfW Gründerkredit, czyli kredyt dla początkujących przedsiębiorców z gwarancją państwowego banku rozwoju KfW.
Co to oznacza w praktyce? Bank, w którym składasz wniosek, otrzymuje gwarancję spłaty części kredytu właśnie od KfW – dzięki temu Twoja zdolność kredytowa nie musi być wysoka, a oprocentowanie jest korzystniejsze. Możesz też uzyskać odroczenie spłaty nawet o 2 lata, co w pierwszych miesiącach działalności daje realną ulgę finansową. Wiele osób traktuje ten czas jako szansę na zbudowanie stabilnych przychodów, zanim pojawi się konieczność regularnych spłat.
Aby ubiegać się o takie finansowanie, potrzebujesz kilku kluczowych dokumentów: biznesplanu, analizy ekonomicznej (BWA) z ostatnich miesięcy lub prognoz, meldunku w Niemczech oraz potwierdzenia rejestracji działalności (Gewerbeanmeldung). W zależności od banku, wymagane mogą być też wyciągi z konta z ostatnich 90 dni i decyzja podatkowa. Proces nie jest skomplikowany, ale wymaga rzetelnego przygotowania – szczególnie pod kątem analizy rentowności projektu. Co ważne – pożyczka w Niemczech na Gewerbe może być łączona z innymi formami wsparcia, np. dotacjami regionalnymi. To często spotykane rozwiązanie wśród nowych przedsiębiorców, którzy chcą jednocześnie zainwestować w sprzęt i zapewnić sobie płynność finansową w pierwszym roku działalności.
Ważne informacje dotyczące działalności przedstawiamy we wpisie: Prowadzisz Gewerbe? Zobacz co potrzebujesz aby ją prawidłowo rozliczyć!
Złożenie wniosku o dofinansowanie Gewerbe wydaje się proste, dopóki nie pojawią się formalności. W praktyce większość odrzuconych aplikacji wynika nie z braku kwalifikacji, ale z niedopracowania dokumentów. Dlatego zanim złożysz wniosek, przygotuj się dokładnie – sprawdź listę wymaganych załączników, terminy i warunki konkretnego programu. Każda instytucja ma swoje procedury, a niedopatrzenia mogą oznaczać, że Twoja aplikacja zostanie automatycznie odrzucona.
Podstawą jest oczywiście kompletny zestaw dokumentów – Gewerbeanmeldung (potwierdzenie rejestracji działalności), aktualna decyzja podatkowa, wyciągi z konta z ostatnich 90 dni, a także analiza finansowa BWA i biznesplan. W przypadku dotacji publicznych konieczne może być również zaświadczenie o zameldowaniu w Niemczech, zarówno prywatnym, jak i firmowym. Jeśli starasz się o kredyt bankowy, banki często oczekują dodatkowych informacji o historii zawodowej lub zabezpieczeniach majątkowych.
Warto też pamiętać, że każdy wniosek o dofinansowanie na Gewerbe w Niemczech ma ograniczony czas naboru. Budżety są roczne, więc im szybciej złożysz dokumenty po rejestracji działalności, tym większa szansa na pozytywne rozpatrzenie. Nie odkładaj tego na później – niektóre landy zamykają nabory już po kilku tygodniach od uruchomienia programu. Warto zainwestować w pomoc specjalisty – doradcy podatkowego lub biura zajmującego się dotacjami dla przedsiębiorców. Dzięki współpracy z Borsuk Podatki szybko załatwisz wszelkie formalności i bezproblemowo rozliczysz firmę w Niemczech – skontaktuj się z nami już dziś!
| Rodzaj wsparcia | Dla kogo | Forma wsparcia | Przykładowa wysokość / warunki | Na co można przeznaczyć | Kto przyznaje / gdzie złożyć wniosek | Kluczowe dokumenty | Kiedy złożyć wniosek |
|---|---|---|---|---|---|---|---|
| Einstiegsgeld | Osoby wcześniej bezrobotne, pobierające Arbeitslosengeld i zakładające Gewerbe | Dodatek na start + utrzymanie zasiłku | Przez 6 mies. dotychczasowy zasiłek + 300 € miesięcznie, przez kolejne 9 mies. dodatkowe 300 € na składki socjalne | Utrzymanie w pierwszych miesiącach, opłacenie składek socjalnych | Jobcenter / Agentur für Arbeit | Gewerbeanmeldung, potwierdzenie pobierania zasiłku, biznesplan, meldunek | Najlepiej przed lub bezpośrednio po rejestracji działalności, zgodnie z terminami urzędu |
| Dotacje regionalne (Länder, Kommunen) | Nowe lub rozwijające się firmy inwestujące w sprzęt, nieruchomości, infrastrukturę | Bezzwrotna dotacja inwestycyjna | Możliwość uzyskania nawet do 50% kosztów kwalifikowanych (w zależności od programu) | Zakup sprzętu, wyposażenia, modernizacja lokalu, rozwój infrastruktury | Urząd landu, gminy, lokalne agencje rozwoju gospodarczego | Wniosek o dotację, biznesplan, kosztorys inwestycji, Gewerbeanmeldung, meldunek | W trakcie naboru – im szybciej po rejestracji działalności, tym większa szansa na dostępny budżet |
| Granty unijne | Firmy w sektorach innowacyjnych, ekologicznych, cyfrowych | Grant / dotacja z funduszy UE | Wysokość zależy od konkretnego programu i konkursu | Projekty „green”, recykling, digitalizacja, innowacje | Instytucje wdrażające programy UE (na poziomie krajowym / regionalnym) | Szczegółowy wniosek projektowy, biznesplan, harmonogram, budżet projektu, dokumenty firmy | W terminie naboru konkursowego; zwykle przed rozpoczęciem realizacji projektu |
| Pożyczka KfW Gründerkredit | Początkujący przedsiębiorcy, którzy nie kwalifikują się do dotacji lub potrzebują większego kapitału | Preferencyjna pożyczka z gwarancją KfW | Niższe oprocentowanie niż kredyt komercyjny, możliwość odroczenia spłaty do 2 lat | Inwestycje w sprzęt, marketing, koszty bieżące, rozwój firmy | Bank komercyjny współpracujący z KfW | Biznesplan, analiza finansowa (BWA / prognozy), Gewerbeanmeldung, meldunek, wyciągi z konta, decyzja podatkowa | Przed większą inwestycją lub na etapie startu; wniosek składany w banku po przygotowaniu dokumentów |
Założenie Gewerbe bez meldunku w Niemczech to rozwiązanie, po które sięga coraz więcej przedsiębiorców, chcących działać na niemieckim rynku bez zmiany miejsca zamieszkania. To legalna możliwość, ale pełna formalności, dodatkowych kosztów i potencjalnych pułapek. Wirtualny adres, obowiązki podatkowe i konieczność udowodnienia faktycznej obecności biznesowej – to elementy, które musisz wziąć pod uwagę, jeśli planujesz rozpocząć działalność gospodarczą w Niemczech bez meldunku.
Założenie firmy w Niemczech bez meldunku jest możliwe, ale wymaga od Ciebie staranności i dobrego przygotowania. Prawo przewiduje możliwość prowadzenia działalności gospodarczej nawet wtedy, gdy nie masz stałego zameldowania w Niemczech, jednak kluczowe jest wskazanie adresu do doręczeń. To właśnie ten punkt najczęściej komplikuje cały proces, bo wiele osób próbuje używać przypadkowych adresów, które nie spełniają wymogów. Adres musi być faktycznie funkcjonujący, z możliwością odbioru korespondencji – inaczej Gewerbeamt odmówi rejestracji.
Zanim zdecydujesz się na takie rozwiązanie, musisz wiedzieć, że gewerba w Niemczech bez meldunku zawsze budzi większe zainteresowanie urzędników. Kontrole dotyczą tego, czy rzeczywiście prowadzisz działalność, czy jest to jedynie fikcyjna struktura. Jeżeli decyzje podejmujesz w Polsce, a adres w Niemczech pełni wyłącznie funkcję formalną, możesz spodziewać się problemów podatkowych i ryzyka podwójnego opodatkowania. Dlatego tak ważne jest, by od początku działać legalnie, wybrać pewny adres i nie dawać podstaw do zakwestionowania Twojej działalności.
Po pierwsze – musisz zabezpieczyć adres biznesowy – najczęściej wybierane są wirtualne biura lub przestrzenie coworkingowe, które oferują nie tylko adres, ale również obsługę poczty. Gdy już to zorganizujesz, przychodzi czas na przygotowanie dokumentów: formularz Gewerbeanmeldung, dokument tożsamości oraz potwierdzenie posiadania adresu. Bez tych elementów urząd nie zarejestruje Twojej działalności.
Następny etap założenia Gewerbe to samo zgłoszenie w Gewerbeamt. Możesz to zrobić osobiście, pocztą, a w niektórych regionach także online. Opłaty za rejestrację wahają się od 20 do 65 euro, a do tego trzeba doliczyć stałe koszty utrzymania adresu biznesowego. Warto mieć na uwadze, że sam wpis to dopiero początek – niemieckie urzędy automatycznie informują m.in. urząd skarbowy czy izbę przemysłowo-handlową. To oznacza dodatkowe obowiązki, których nie możesz ignorować, jeżeli chcesz, by Twoja gewerba bez meldunku w Niemczech funkcjonowała zgodnie z prawem.
Więcej o kosztach założenia i prowadzenia działalności dowiesz się z wpisu: Gewerbe w Niemczech – ile to naprawdę kosztuje i czy w ogóle się opłaca?
Jednym z najważniejszych pytań, jakie pojawiają się przy zakładaniu działalności gospodarczej w Niemczech bez meldunku, jest wybór adresu. Wirtualne biuro daje Ci pewność, że urząd zaakceptuje wskazane miejsce, a do tego zyskujesz obsługę korespondencji i możliwość korzystania z sali spotkań. To rozwiązanie jest szczególnie popularne wśród freelancerów i osób, które prowadzą działalność zdalnie. Koszty są relatywnie niskie – najtańsze pakiety zaczynają się od kilku euro miesięcznie.
Alternatywą jest skorzystanie z adresu rodziny lub znajomych. To teoretycznie tańsze rozwiązanie, ale wiąże się z ryzykiem. Urzędy mogą sprawdzać, czy pod wskazanym adresem naprawdę prowadzona jest działalność. Jeżeli okaże się, że to wyłącznie formalność, możesz narazić się na poważne konsekwencje. Dlatego, choć opcja prywatnego adresu bywa kusząca, bezpieczniej jest zainwestować we wirtualne biuro – szczególnie jeśli zależy Ci na stabilności i braku sporów z administracją.
W przypadku prowadzenia Gewerbe w Niemczech bez meldunku koniecznie potrzebujesz niemiecki Steuernummer (numer podatkowy) ponieważ bez niego nie możesz legalnie wystawiać faktur ani rozliczać podatków z niemieckim urzędem skarbowym. To właśnie ten numer potwierdza Twoją rejestrację jako przedsiębiorcy i pozwala na prawidłowe prowadzenie księgowości. Procedura wymaga posiadania wspomnianego wcześniej legalnego adresu biznesowego, przygotowania dokumentów takich jak Ansässigkeitsbescheinigung z polskiego urzędu skarbowego oraz kontaktu z właściwym Finanzamt, który zajmuje się obsługą zagranicznych przedsiębiorców.
| Opcja adresu | Czy spełnia wymogi urzędowe? | Koszty miesięczne | Ryzyko problemów z urzędem | Dla kogo to dobre rozwiązanie? |
|---|---|---|---|---|
| Wirtualne biuro / coworking | Tak, jeśli to realnie funkcjonujące biuro z obsługą korespondencji i umową najmu/usługi. | Od kilku do kilkudziesięciu euro miesięcznie. | Niskie – przy poprawnej umowie i regularnym odbiorze poczty. | Freelancerzy, działalność zdalna, firmy bez fizycznego biura. |
| Adres rodziny lub znajomych | Tak, ale tylko jeśli faktycznie możesz tam odbierać pocztę i okazjonalnie pracować. | Zwykle brak stałych opłat, ewentualnie symboliczne. | Średnie – urząd może sprawdzić, czy rzeczywiście działa tam firma. | Osoby mające zaufane kontakty w Niemczech, start „na małą skalę”. |
| Adres tymczasowy / Airbnb / fikcyjny | Zazwyczaj nie – takie adresy najczęściej nie spełniają wymogów Gewerbeamt. | Pozornie niskie, ale grożą dodatkowe koszty i kary. | Wysokie – ryzyko odmowy rejestracji, grzywien, unieważnienia Gewerbe. | Nikt – rozwiązanie niezalecane, może spowodować poważne problemy. |
Rejestrując gewerbę bez meldunku, musisz liczyć się z konsekwencjami podatkowymi. Podlegasz tzw. ograniczonemu obowiązkowi podatkowemu, co oznacza, że rozliczasz się wyłącznie z dochodów osiąganych w Niemczech. To brzmi korzystnie, ale wymaga bardzo dokładnego prowadzenia księgowości i dokumentowania transakcji. Dodatkowo, powyżej 24 500 euro rocznego zysku pojawia się obowiązek zapłaty Gewerbesteuer, czyli podatku od działalności gospodarczej.
Oprócz podatków dochodowych musisz pamiętać także o VAT. Rozliczenia Gewerbe różnią się w zależności od tego, gdzie świadczysz usługi i kim są Twoi klienci – inne zasady dotyczą współpracy z osobami prywatnymi w Niemczech, a inne z firmami w Polsce czy w innych krajach UE. Do tego dochodzą obowiązkowe składki na rzecz izby przemysłowo-handlowej. Jeżeli tego nie dopilnujesz, ryzykujesz zaległości i kary. Dlatego wielu przedsiębiorców decyduje się na wsparcie niemieckiego księgowego, co generuje dodatkowe koszty, ale pozwala uniknąć stresu.
Więcej o tym w artykule: Gewerba podatki, czyli formalności związane z jednoosobową działalnością gospodarczą w Niemczech
Przedsiębiorcy decydujący się na założenie firmy w Niemczech bez meldunku często wpadają w te same pułapki. Najczęstszy problem to używanie adresów, które nie spełniają wymogów urzędowych – fikcyjne biura, wynajęte mieszkania na krótki czas czy nawet adresy Airbnb. Urzędy szybko to weryfikują, a konsekwencją może być unieważnienie rejestracji lub grzywny. Drugim błędem jest lekceważenie obowiązków podatkowych – niezłożenie deklaracji w terminie może zamknąć Ci drogę do dalszego prowadzenia działalności.
Kolejnym ryzykiem jest mylenie pojęć i brak rozeznania w przepisach. Wymeldowanie Gewerby w Niemczech również wymaga formalności – nie możesz po prostu przestać prowadzić działalności, bo urzędy nadal będą oczekiwać składek i deklaracji. Takie sytuacje prowadzą do narastających zaległości. Jeśli chcesz uniknąć problemów, zainwestuj trochę czasu w poznanie regulacji, wybierz pewny adres i nie działaj na skróty. To najlepszy sposób, by Twoja gewerba bez meldunku mogła działać bezpiecznie i stabilnie.
Sprawdź także: Gewerbe a ubezpieczenie w Polsce – czy to możliwe, czy jednak grozi za to kara? Zestawienie kosztów i najważniejszych informacji
Prowadzenie Gewerbe bez meldunku w Niemczech to rozwiązanie dostępne dla wielu przedsiębiorców, ale wymaga dobrej znajomości przepisów, zabezpieczenia odpowiedniego adresu biznesowego, uzyskania Steuernummer i terminowych rozliczeń podatkowych. To proces pełen formalności, w którym łatwo o błędy i niepotrzebne koszty. Dlatego warto skorzystać ze wsparcia naszej firmy Borsuk Podatki – pomożemy w uzyskaniu numeru podatkowego i przejmiemy na siebie obowiązki związane z rozliczeniem Gewerbe, abyś mógł prowadzić swoją działalność w Niemczech bez stresu i ryzyka.
Możliwość pobierania świadczeń rodzinnych jednocześnie w Niemczech i Polsce budzi wiele pytań – zwłaszcza wśród rodziców, którzy pracują za granicą, a dzieci wychowują w kraju. Zasady nie są tak oczywiste, jak mogłoby się wydawać, ale dzięki unijnym regulacjom rodziny mają szansę otrzymać najwyższą możliwą kwotę wsparcia, bez ryzyka podwójnych wypłat. W tym artykule znajdziesz praktyczne wyjaśnienia, realne przykłady i wskazówki, które pomogą Ci przejść przez cały proces krok po kroku.
Najprostsza odpowiedź brzmi: tak, można pobierać świadczenia z obu krajów, ale nie w pełnych kwotach. Całość opiera się na unijnym systemie koordynacji świadczeń rodzinnych, który działa w taki sposób, by nie dochodziło do podwójnych wypłat w całości na te same dzieci. W praktyce oznacza to, że jedno państwo wypłaca pełną kwotę, a drugie – tylko dodatek dyferencyjny (jeśli jego świadczenia są wyższe). Dzięki temu rodziny nie tracą, ale jednocześnie system jest uczciwy i spójny w obrębie wszystkich państw UE.
Ważne jest to, że pierwszeństwo ma kraj, w którym pracuje rodzic. Jeśli oboje rodzice są aktywni zawodowo w różnych państwach, decyduje miejsce zamieszkania dziecka. To właśnie te dwa kryteria – zatrudnienie i miejsce zamieszkania – są kluczowe dla ustalenia, kto wypłaca podstawowe świadczenie, a kto ewentualną różnicę. W efekcie nie ma ryzyka, że stracisz prawo do pieniędzy, ale musisz liczyć się z tym, że nie dostaniesz pełnej sumy z obu krajów.
Kiedy weźmiesz pod uwagę aktualne kwoty, różnice stają się wyraźne. Kindergeld w Niemczech w 2025 roku to 255 euro miesięcznie na każde dziecko, a w Polsce możesz liczyć na 800 zł miesięcznie z programu 800+. Do tego dochodzi zasiłek rodzinny, który ma jednak kryterium dochodowe i kwoty od 95 do 135 zł. To właśnie te liczby są brane pod uwagę przy wyliczaniu dodatku dyferencyjnego. W praktyce możesz uzyskać nawet ponad 2000 zł na dziecko miesięcznie, jeśli jedno z rodziców pracuje w Niemczech, a drugie nie jest aktywne zawodowo w Polsce.
Zapraszamy do powiązanego tematu: Komu należy się Kindergeld w Niemczech? Warunki i zasady

System koordynacji działa według prostego schematu, choć dla wielu osób na początku wydaje się dość zawiły. Najważniejsze jest zrozumienie zasady pierwszeństwa – to ona określa, który kraj wypłaca świadczenie w pełnej wysokości. Jeżeli jesteś zatrudniony w Niemczech i tam odprowadzasz składki, to właśnie Niemcy wypłacą pełne Kindergeld. Polska w takim przypadku może dołożyć jedynie różnicę, jeśli jej świadczenia są wyższe. Odwrotna sytuacja występuje, gdy dziecko mieszka w Polsce, a Ty pracujesz w Niemczech – wtedy polski urząd traktowany jest jako pierwszeństwo i to on odpowiada za główne świadczenie.
W praktyce oznacza to, że nigdy nie zostajesz z podwójnym świadczeniem w pełnej wysokości. Zamiast tego masz gwarancję, że Twoja rodzina otrzyma najwyższą możliwą kwotę. Jeżeli w Polsce łączne świadczenia są niższe niż Kindergeld, to właśnie Niemcy dopłacą Ci różnicę. System jest tak skonstruowany, aby nikt nie był stratny – nie ma więc znaczenia, czy mieszkasz z dzieckiem w Polsce, a pracujesz w Niemczech, czy odwrotnie. Liczy się transparentność i prawidłowe zgłoszenie sytuacji w obu urzędach.
Co ważne, od 2022 roku w Polsce wprowadzono zmianę, dzięki której program 800+ wypłacany jest każdej rodzinie uprawnionej, niezależnie od koordynacji. Oznacza to, że jeśli Twoje dziecko mieszka w Polsce, świadczenie to zostanie Ci przyznane, nawet jeśli pobierasz Kindergeld. To jednak nie zwalnia Cię z obowiązku informowania o tym niemieckiego urzędu – Familienkasse uwzględni ten fakt, a jeśli okaże się, że z Niemiec przysługuje różnica, wypłaci stosowny dodatek.
Warto wiedzieć: Jak wygląda decyzja o przyznaniu Kindergeld i ile trwa proces oczekiwania na odpowiedź?
Wyobraź sobie sytuację, że jeden rodzic pracuje w Niemczech, a drugi nie jest aktywny zawodowo w Polsce. W takim przypadku pełne Kindergeld wypłacane jest z Niemiec, a dodatkowo w Polsce możesz bez przeszkód otrzymywać świadczenie 800+. W praktyce na jedno dziecko daje to około 2000–2100 zł miesięcznie. To najbardziej korzystny scenariusz, w którym obie strony systemu wypłacają maksymalne możliwe kwoty.
Inaczej wygląda sytuacja, gdy oboje rodzice pracują – jeden w Polsce, a drugi w Niemczech. Tutaj decyduje miejsce zamieszkania dziecka. Jeżeli dziecko mieszka w Polsce, pierwszeństwo ma ZUS i świadczenie 800+. Niemcy w takim układzie wypłacają tylko różnicę pomiędzy Kindergeld a polskimi świadczeniami. Dzięki temu suma wsparcia wciąż jest korzystna, choć niższa niż w pierwszym scenariuszu. Jeżeli natomiast dziecko mieszka w Niemczech, role odwracają się i to niemieckie świadczenie staje się podstawowe.
Trzeci przykład to sytuacja, gdy oboje rodzice pracują w Niemczech. W takim przypadku masz prawo do pełnego Kindergeld, a w Polsce możesz starać się o dodatek dyferencyjny, jeśli okaże się, że świadczenia krajowe byłyby wyższe. Choć ten przypadek występuje rzadziej, dobrze wiedzieć, że także tu system przewiduje rozwiązania zapewniające sprawiedliwość. W każdym z tych scenariuszy najważniejsze jest, by składać wnioski w obu krajach i zawsze przekazywać dokumenty potwierdzające status drugiego państwa.
Sprawdź: Kiedy wypłata Kindergeld?
Cała procedura składania wniosków wymaga trochę cierpliwości, ale nie jest aż tak skomplikowana, jak mogłoby się wydawać. Jeśli chodzi o Kindergeld, podstawowym dokumentem jest formularz KA1 wraz z załącznikami Anlage Kind i Anlage Ausland. Do tego dochodzi akt urodzenia dziecka, zaświadczenie od pracodawcy w Niemczech oraz zaświadczenie o pobieraniu lub niepobieraniu świadczeń w Polsce. Często wymagane jest również potwierdzenie składu rodziny z urzędu gminy. Z kolei w Polsce procedura zależy od rodzaju świadczenia – wniosek o 800+ składa się online, natomiast o zasiłek rodzinny należy wnioskować w gminie.
Musisz mieć świadomość, że Kindergeld można otrzymać z wyrównaniem do sześciu miesięcy wstecz, dlatego nie warto zwlekać ze złożeniem dokumentów. Czas rozpatrywania wniosku w Familienkasse waha się zazwyczaj od 2 do 6 miesięcy, a po uzyskaniu decyzji możesz bez problemu ubiegać się o świadczenia w Polsce, załączając niemieckie dokumenty. Kolejność działań jest istotna – najpierw składasz wniosek w kraju pierwszeństwa, a dopiero później w drugim państwie, aby uniknąć niepotrzebnych komplikacji.
| Kraj / Program | Kwota miesięczna na dziecko | Uwagi |
|---|---|---|
| Niemcy – Kindergeld | 255 € (ok. 1 100–1 150 zł) | stała stawka dla każdego dziecka |
| Polska – 800+ | 800 zł | bez kryterium dochodowego, od 2022 r. niezależnie od koordynacji |
| Polska – zasiłek rodzinny | 95–135 zł | zależny od kryterium dochodowego |
Świadczenia rodzinne z Niemiec i Polski można łączyć, ale na zasadach unijnej koordynacji – jedno państwo wypłaca pełną kwotę, a drugie dopłatę. Aby uniknąć błędów i zyskać pełne wsparcie, warto skorzystać z pomocy biura podatkowego Borsuk, które zajmie się całą procedurą. Dzięki temu masz pewność, że otrzymasz należne świadczenia bez ryzyka problemów z urzędami.