Jeżeli do Twoich dochodów ma zastosowanie metoda wyłączenia z progresją, to dochody te wykazujesz w sekcji H PIT-u 36 w wierszu „Dochody osiągnięte za granicą”. Przychód brutto osiągany za granicą należy pomniejszyć o przysługujące dla danego kraju diety.
PIT-36 a dochody z zagranicy – brutto czy netto?
W formularzu PIT-36, dochody z zagranicy powinny być wykazywane w załączniku PIT/ZG, gdzie należy wskazać wysokość przychodu oraz kraj jego pochodzenia. Często jednak pojawia się pytanie: dochód na picie jest netto czy brutto?
Zgodnie z przepisami, dochody te powinny być zgłaszane jako brutto, jednak przed ich ujęciem w deklaracji należy je pomniejszyć o przysługujące diety, które są uzależnione od danego kraju. Wartość ta powinna być następnie przeliczona na złotówki według średniego kursu Narodowego Banku Polskiego z dnia roboczego poprzedzającego dzień uzyskania przychodu.
W przypadku korzystania z metody wyłączenia z progresją, dochody zagraniczne nie będą opodatkowane w Polsce, ale służą do ustalenia stawki podatkowej dla dochodów krajowych. Z kolei przy zastosowaniu metody odliczenia proporcjonalnego, może wystąpić konieczność zapłaty dodatkowego podatku w Polsce, mimo że podatek został już uiszczony za granicą. Dlatego kluczowe jest prawidłowe wypełnienie formularza PIT/ZG oraz uwzględnienie wszystkich wymaganych informacji, aby uniknąć podwójnego opodatkowania.
Warto również pamiętać, że formularz PIT-36 przewiduje możliwość zastosowania ulgi abolicyjnej, która może zmniejszyć ostateczną kwotę podatku do zapłacenia w Polsce. Ulga ta jest dostępna dla osób, które uzyskały dochody z krajów, z którymi Polska ma podpisaną umowę o unikaniu podwójnego opodatkowania. Dzięki temu możliwe jest uniknięcie podwójnego opodatkowania dochodów zagranicznych, co ma na celu odciążenie podatnika.
| Element | Czy wpisujesz go bezpośrednio do PIT/ZG? | Jak go traktować? |
|---|---|---|
| Wynagrodzenie brutto | Nie bezpośrednio | Jest punktem wyjścia do obliczenia dochodu |
| Wynagrodzenie netto z przelewu | Nie | Nie jest podstawą do wypełnienia PIT/ZG |
| 30% diety za każdy dzień pobytu za granicą | Nie jako osobną pozycję | Pomniejsza zagraniczny przychód z pracy |
| Przychód po pomniejszeniu o dietę | Służy do dalszych obliczeń | Każdą wypłatę przeliczasz na PLN według właściwego kursu NBP |
| Koszty uzyskania przychodu | Nie jako osobna kwota w PIT/ZG | Pomniejszają przychód przy ustalaniu dochodu |
| Dochód po wymaganych pomniejszeniach | Tak | To ta wartość jest wykazywana jako zagraniczny dochód w PIT/ZG |
| Podatek faktycznie zapłacony za granicą | Tak, jeśli ma zastosowanie | Wykazuje się go oddzielnie przy metodzie proporcjonalnego odliczenia |
Metoda wyłączenia z progresją
Podczas rozliczania podatku w Polsce nie zapłacimy podatku od dochodów uzyskanych za granicą, jeżeli dochody z kraju, w którym pracowaliśmy, podlegają metodzie wyłączenia z progresją. W dalszym ciągu niezbędne są jednak do ustalenia stawki podatkowej, która będzie miała zastosowanie wyłącznie dla Polskich dochodów.
Wynagrodzenie z zagranicy może więc spowodować, że łączna dochód przekroczy granicę wyższego progu podatkowego.
Metoda odliczenia proporcjonalnego
W przypadku metody odliczania proporcjonalnego może się okazać, że od dochodu zagranicznego uwzględnionego zeznaniu PIT/ZG zapłacimy dodatkowo podatek w Polsce, pomimo tego, że już raz ten podatek opłaciliśmy za granicą. Do tej pory bardzo korzystne było korzystanie z ulgi abolicyjnej, jednak obecne przepisy zdecydowanie ograniczają możliwość tego odliczenia.
Ile mamy czasu na rozliczenie podatku z zagranicy? Deklarację PIT/ZG musimy złożyć najpóźniej do 30 kwietnia każdego roku.
Dochód w PIT-37 – brutto czy netto?
W przypadku formularza PIT-37, który służy do rozliczania dochodów uzyskanych w Polsce, a nie za granicą, zazwyczaj wpisuje się kwoty netto, czyli te po odliczeniu składek na ubezpieczenie społeczne i zdrowotne oraz zaliczek na podatek.
Załącznik ZG wypełniają osoby, które w danym roku podatkowym uzyskały dochody za granicą. Jeśli konieczne jest rozliczenie takich przychodów i istnieje obowiązek samodzielnego opłacania zaliczek na podatek, zamiast deklaracji PIT-37 należy złożyć PIT-36.
Możliwe jest także rozliczenie innych dochodów, zarówno krajowych, jak i zagranicznych. Dlatego załącznik ZG można dołączyć również do innych formularzy, takich jak PIT-36L, PIT-38 czy PIT-39. Ważne jest jednak, że załącznik ten nie jest składany z deklaracją PIT-37, gdyż w takim przypadku zastępuje go PIT-36. W takim wypadku nie musimy więc martwić się, czy zagraniczny dochód w Picie jest netto, czy brutto, bo nie uwzględnia się go w formularzu PIT-37.
Warto wiedzieć: Co to jest kwota wolna od podatku i co daje podatnikom?
PIT-28 – przychód netto czy brutto?
PIT-28 to formularz podatkowy w Polsce, który jest używany przez osoby uzyskujące przychody z działalności gospodarczej opodatkowanej ryczałtem oraz z najmu prywatnego. Kluczową kwestią w kontekście PIT-28 jest to, że podstawą opodatkowania jest przychód, a nie dochód.
Mimo że dochody uzyskane za granicą i tam opodatkowane nie są zwolnione z opodatkowania w Polsce, należy je dodać do dochodów uzyskanych w kraju. Łączną kwotę tych dochodów (polski i zagraniczny) należy wykazać w załącznikach PIT-28/A oraz PIT-28. Dodatkowo, w PIT-28 trzeba uwzględnić podatek zapłacony za granicą, który można odliczyć w Polsce, ale tylko do określonego limitu.
W przypadku PIT-28 przychód oznacza całkowite wpływy finansowe z działalności bez odliczania jakichkolwiek kosztów uzyskania przychodu. Oznacza to, że podatnik nie może pomniejszyć swojego przychodu o wydatki związane z jego uzyskaniem – w związku z tym, PIT-28 odnosi się do przychodu brutto, a nie netto.
Zagraniczny PIT – dochód netto czy brutto?
Zagraniczny PIT, który otrzymujemy z pracy za granicą, zazwyczaj zawiera informacje o dochodach w walucie lokalnej, najczęściej w euro, jednak nie zawsze są to kwoty netto. W dokumentach tych mogą być podane zarówno wynagrodzenia brutto, jak i netto, w zależności od kraju i formy zatrudnienia. Ostateczna wysokość dochodu do opodatkowania w Polsce będzie więc wynikiem odpowiednich odliczeń oraz przeliczeń.
Dokument będący odpowiednikiem polskiego PIT-11 jest kluczowy dla osób, które uzyskują dochody z zagranicy, ponieważ umożliwia prawidłowe rozliczenie tych przychodów w polskim systemie podatkowym. W formularzu tym należy wskazać wysokość dochodu oraz ewentualnie wysokość podatku zapłaconego za granicą. PIT/ZG składany jest odrębnie dla każdego kraju, z którego pochodzi dochód. Dzięki temu podatnik może skorzystać z ulg podatkowych i uniknąć podwójnego opodatkowania, co jest szczególnie istotne dla osób pracujących za granicą.
Podpowiadamy: Kto może odliczyć diety zagraniczne? Poznaj dokładne stawki z różnych krajów
Dochód w PIT netto czy brutto – jak przeliczyć dochody z zagranicy?
Dochody uzyskiwane za granicą przez polskich rezydentów podatkowych muszą być rozliczane w Polsce, co wymaga przeliczenia ich na złotówki. W tym celu podatnik składa deklarację PIT/ZG, w której wpisuje łączną kwotę dochodów osiągniętych poza granicami kraju. Kluczowym krokiem jest przeliczenie tych dochodów według średniego kursu Narodowego Banku Polskiego (NBP) z dnia poprzedzającego uzyskanie wynagrodzenia. Każda wypłata powinna być przeliczana oddzielnie, co oznacza, że jeśli wynagrodzenie wpływa regularnie, na przykład co miesiąc, każda kwota będzie miała inny kurs przeliczeniowy.
W przypadku dochodów z różnych krajów podatnik powinien stosować odpowiednie kursy walutowe dla każdego dnia, w którym otrzymał wynagrodzenie. Po przeliczeniu wszystkich dochodów na złote należy je zsumować i wpisać do formularza PIT/ZG. Ważne jest również, aby przy obliczaniu podatku uwzględnić wszelkie odliczenia oraz metody unikania podwójnego opodatkowania, które mogą różnić się w zależności od kraju, z którego pochodzi dochód. W ten sposób można uniknąć problemów z urzędami skarbowymi oraz zapewnić prawidłowe rozliczenie.
Więcej informacji: PIT/ZG – jak przeliczyć walutę?
Jakie dane są potrzebne do PIT/ZG i skąd je wziąć?
| Dane | Skąd je wziąć? | Czy wpisujesz je do PIT/ZG? |
|---|---|---|
| Wynagrodzenie brutto | Zagraniczny dokument roczny, payslipy, loonfiche, jaaropgave itp. | Nie bezpośrednio – służy do obliczenia dochodu |
| Wynagrodzenie netto | Wyciąg bankowy / pasek wypłaty | Nie |
| Liczba dni pobytu za granicą w stosunku pracy | Umowa, kalendarz pracy, dokumentacja zatrudnienia | Nie jako osobną pozycję – potrzebna do obliczenia zwolnienia 30% diety |
| Kurs waluty | Tabela kursów średnich NBP | Nie wpisujesz kursu – służy do przeliczenia każdej wypłaty na PLN |
| Koszty uzyskania przychodu | Ustalasz według polskich przepisów | Nie jako osobną pozycję PIT/ZG – wpływają na wysokość dochodu |
| Dochód z zagranicy w PLN | Wynik obliczeń według polskich zasad | Tak |
| Podatek zapłacony za granicą | Zagraniczny dokument podatkowy / roczne rozliczenie | Tak, jeżeli dotyczy danej metody rozliczenia |
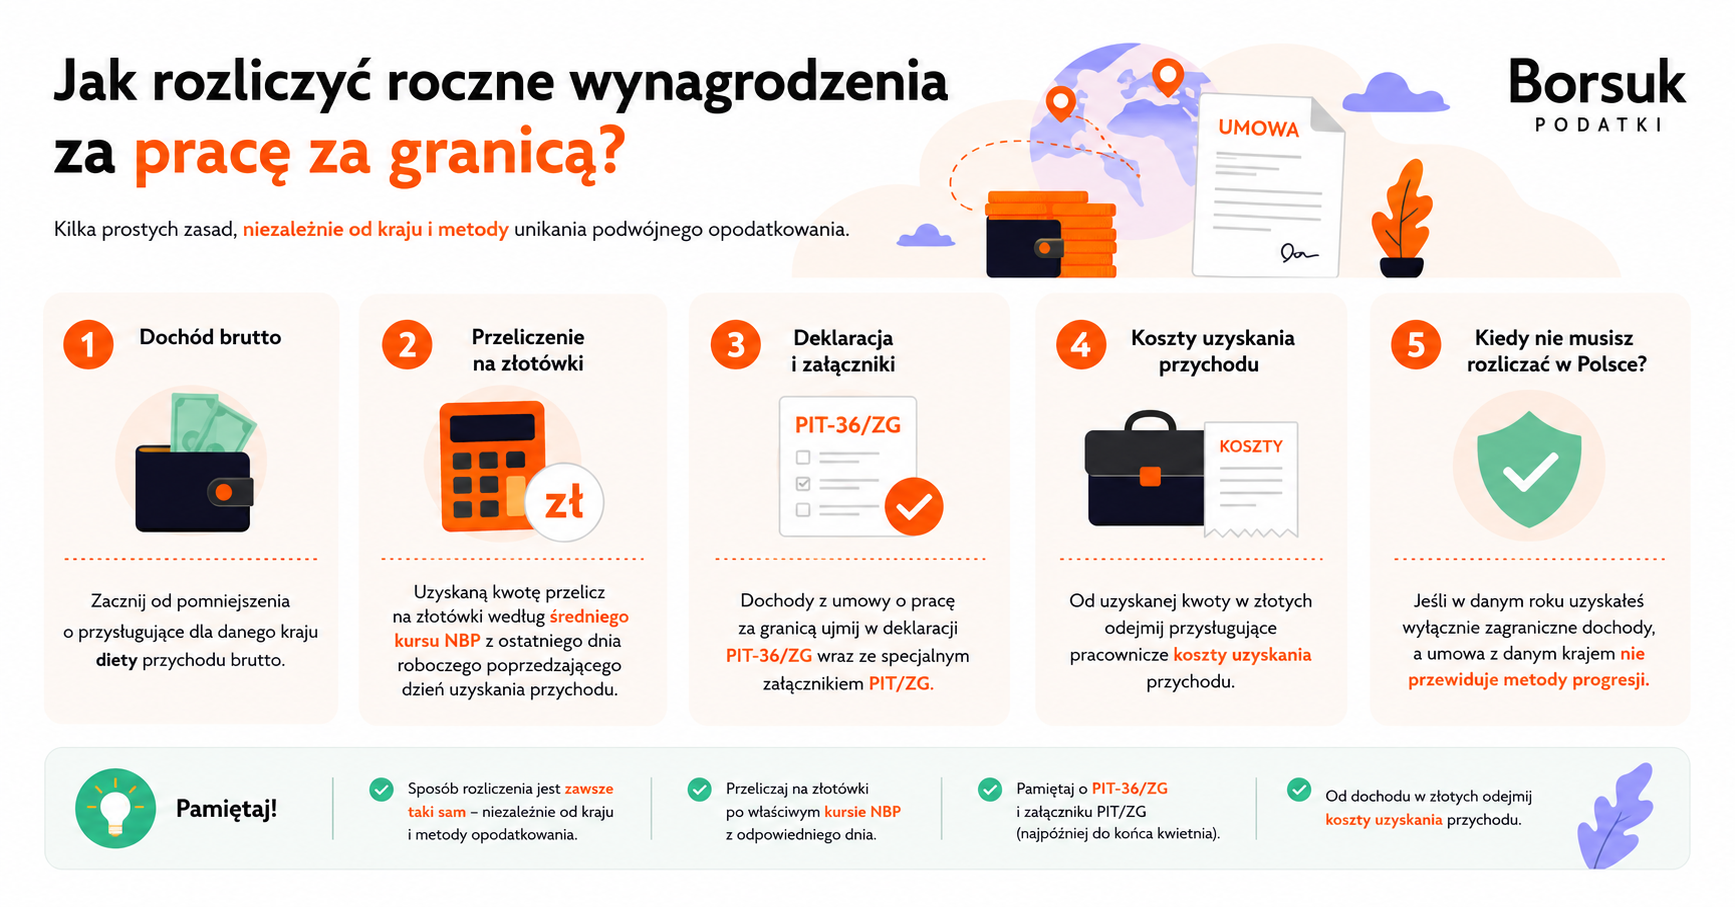
Jak rozliczyć roczne wynagrodzenia za pracę za granicą?
Niezależnie od tego, z jakiego kraju pochodzi dochód z pracy oraz jaką metodę zapobiegania podwójnemu opodatkowaniu przewiduje umowa z danym krajem, sposób obliczania jest zawsze taki sam.
Zaczynamy od pomniejszenia o przysługujące dla danego kraju diety przychodu brutto. Następnie uzyskaną kwotę przeliczamy na złotówki po średnim kursie Narodowego Banku Polskiego z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu.
Dochody uzyskane z tytułu umowy o pracę poza granicami kraju należy wykazać w deklaracji PIT-36/ZG. Dokładnie zagraniczne wynagrodzenie wpisujemy w specjalnym załączniku PIT/ZG. Na rozliczenia z polską skarbówką mamy czas najpóźniej do końca kwietnia. Od uzyskanej w złotych kwoty należy odjąć przysługujące pracownicze koszty uzyskania przychodu.
Nie ma obowiązku rozliczania podatku z zagranicy w Polsce na PIT 36, jeśli w danym roku podatkowym uzyskaliśmy wyłącznie zagraniczne dochody, a umowa z danym krajem nie przewiduje zastosowania metody wyłączenia z progresją.
Więcej o tym we wpisie: Co grozi za nierozliczenie się z zagranicy? Poznaj obowiązujące przepisy
Pracowałeś za granicą i szukasz pomocy w rozliczeniu podatku?
Skontaktuj się z nami – nowoczesnym biurem rachunkowym. Działamy na rynku od 2002 i przez ten czas zdobyliśmy niezbędne doświadczenie pozwalające nam maksymalnie skrócić czas oczekiwania i uzyskać najkorzystniejszy finansowo zwrot podatku z zagranicy. Zatrudniamy ekspertów posiadających ogromną wiedzę z dziedziny prawa podatkowego takich krajów jak Holandia, Niemcy, Czechy, Austria, Norwegia czy Belgia. Do każdego klienta podchodzimy indywidualnie, co pozwala osiągać nam doskonałe rezultaty i oferować najwyższą jakość usług. Jesteśmy do Twojej dyspozycji i chętnie odpowiemy na Twoje pytania – dołącz do grona naszych zadowolonych klientów. Zapraszamy – „Biuro Borsuk”.

„Biuro Borsuk” to jedno z najdłużej działających biur rozliczeń zagranicznych w Polsce. Zaczynaliśmy w 2002 roku oferując usługi dla osób z tzw. czerwonym paszportem, początki były trudne, jadnak dzięki nim zbudowaliśmy solidne fundamenty. Nasze bogate, dwudziestoletnie doświadczenie, pozwala świadczyć nam usługi na najwyższym poziomie.
Przeczytaj również

Czy zwrot VAT jest przychodem? Sprawdź, kiedy trzeba zapłacić podatek
PIT/ZG – co to jest i jak poprawnie go wypełnić? Przewodnik po rozliczeniach zagranicznych

Rozliczenie PIT opiekuna osoby niepełnosprawnej – jakie ulgi można odliczyć?
Renta rodzinna a ulga na dziecko – czy przez świadczenie możesz stracić odliczenie?
Ulgi podatkowe w Polsce – co zmienił Polski Ład?
Kto rozlicza PIT z Niemiec? Sprawdź, czy deklarację składasz w Niemczech, Polsce czy w obu krajach
Czy można pobierać zasiłek rodzinny w Niemczech i Polsce? Warunki przyznania świadczeń