
Polski Ład mocno zmienił zasady rozliczania PIT i katalog dostępnych ulg podatkowych. Część rozwiązań nadal obowiązuje, inne zostały zmienione lub całkowicie wycofane. Sprawdź, jakie ulgi podatkowe w Polsce obowiązują w 2026 roku i z których możesz skorzystać przy swoim rozliczeniu.
Polski Ład a ulgi podatkowe – co faktycznie obowiązuje w 2026 roku?
Polski Ład mocno przebudował PIT, ale nie wszystkie rozwiązania wprowadzone w 2022 roku przetrwały do dziś. W 2026 roku nadal obowiązuje kwota wolna 30 000 zł, próg 120 000 zł, stawka 12% w pierwszym przedziale skali oraz nowe zwolnienia PIT-0, m.in. ulga na powrót, dla rodzin 4+ i pracujących seniorów. Nie ma już natomiast ulgi dla klasy średniej, a składki zdrowotnej nadal nie odliczysz od podatku na zasadach, które obowiązywały przed reformą. Jeśli więc sprawdzasz, jak dziś wyglądają ulgi podatkowe po Polskim Ładzie, trzeba oddzielić rozwiązania, które pozostały w systemie, od tych, które działały tylko przez kilka miesięcy 2022 roku.
Najważniejsze skutki Polskiego Ładu są nadal widoczne w skali podatkowej i zwolnieniach PIT-0. W 2026 roku dochód rozliczany według skali do 120 000 zł jest opodatkowany stawką 12%, a od nadwyżki ponad tę kwotę stosuje się 32%. Kwota wolna nadal wynosi 30 000 zł, co daje kwotę zmniejszającą podatek 3 600 zł rocznie. To oznacza, że osoba mająca wyłącznie dochody opodatkowane skalą i mieszcząca się w kwocie wolnej co do zasady nie zapłaci PIT.
Jeśli Twoje zarobki zbliżają się do drugiego progu, przydatne będzie też wyjaśnienie, jak uniknąć drugiego progu podatkowego i które odliczenia faktycznie mają znaczenie.
Trzeba przy tym rozdzielić reformę z 1 stycznia 2022 roku od zmian wprowadzonych od 1 lipca 2022 roku, nazywanych potocznie Polskim Ładem 2.0 lub „Niskimi Podatkami”. Pierwsza wersja podniosła kwotę wolną i próg podatkowy, ale jednocześnie zlikwidowała możliwość odliczania składki zdrowotnej na dotychczasowych zasadach. Pół roku później stawkę w pierwszym progu obniżono z 17% do 12%, a ulgę dla klasy średniej usunięto. Dlatego odpowiedź na pytanie „Polski Ład a ulgi podatkowe – co się zmieniło?” nie mieści się w jednym haśle: część rozwiązań przetrwała, część została poprawiona, a część wycofano jeszcze w 2022 roku.
Więcej o podstawowym mechanizmie przeczytasz także w materiale Borsuk Podatki o tym, jaka jest kwota wolna od podatku w 2026 roku.
Ulgi podatkowe po Polskim Ładzie w 2026 roku – co obowiązuje i jakie są limity?
| Rozwiązanie | Status w 2026 roku | Najważniejsza zasada |
|---|---|---|
| Kwota wolna od podatku | obowiązuje | 30 000 zł dla dochodów opodatkowanych skalą; kwota zmniejszająca podatek wynosi 3 600 zł |
| Skala podatkowa | obowiązuje | 12% do 120 000 zł podstawy opodatkowania i 32% od nadwyżki ponad 120 000 zł |
| Ulga na powrót | obowiązuje | zwolnienie do 85 528 zł przychodu rocznie przez 4 kolejne lata podatkowe |
| Ulga dla rodzin 4+ | obowiązuje | do 85 528 zł zwolnionego przychodu rocznie na każdego uprawnionego rodzica lub opiekuna |
| Ulga dla pracujących seniorów | obowiązuje | do 85 528 zł zwolnionego przychodu rocznie po spełnieniu warunków ulgi |
| Ulga dla młodych | obowiązuje, ale nie została wprowadzona przez Polski Ład | do 85 528 zł przychodu rocznie dla osób, które nie ukończyły 26 lat |
| Ulga dla klasy średniej | nie obowiązuje | została uchylona 1 lipca 2022 roku |
| Odliczenie składki zdrowotnej | zależy od formy opodatkowania | na skali brak odliczenia; na podatku liniowym limit wynosi w 2026 r. 14 100 zł, na ryczałcie można odliczyć 50% zapłaconych składek, a przy karcie podatkowej 19% zapłaconej składki |
Nowe ulgi podatkowe Polskiego Ładu – kto może dziś korzystać z PIT-0?
Polski Ład wprowadził trzy ważne zwolnienia PIT-0: ulgę na powrót, ulgę dla rodzin 4+ oraz ulgę dla pracujących seniorów. Każde z nich może objąć do 85 528 zł przychodu rocznie, ale nie oznacza to możliwości dodawania kilku limitów do siebie. Ministerstwo Finansów wskazuje, że 85 528 zł jest wspólnym limitem dla odpowiednich zwolnień PIT-0. Ulga dla rodzin 4+ pozwala przy tym każdemu uprawnionemu rodzicowi lub opiekunowi korzystać z własnego limitu 85 528 zł. Zwolnienie może obejmować nie tylko etat czy określone umowy zlecenia, ale również działalność gospodarczą opodatkowaną skalą, podatkiem liniowym, IP Box albo ryczałtem.
Do tej grupy często dopisuje się ulgę dla młodych, ale tu potrzebne jest doprecyzowanie: nie stworzył jej Polski Ład. Funkcjonowała już wcześniej, natomiast nadal pozostaje jednym z podstawowych zwolnień PIT-0. W 2026 roku osoba przed ukończeniem 26 lat może korzystać ze zwolnienia do 85 528 zł, m.in. przy przychodach z etatu, określonych umów zlecenia, praktyk absolwenckich, staży uczniowskich czy zasiłku macierzyńskiego. Ulga dla młodych nie obejmuje natomiast przychodów z własnej działalności gospodarczej. To istotne rozróżnienie, jeśli szukasz informacji pod hasłem „nowe ulgi podatkowe Polski Ład” i próbujesz ustalić, które preferencje rzeczywiście były elementem reformy z 2022 roku.
Polski Ład – ulga podatkowa dla klasy średniej już nie obowiązuje
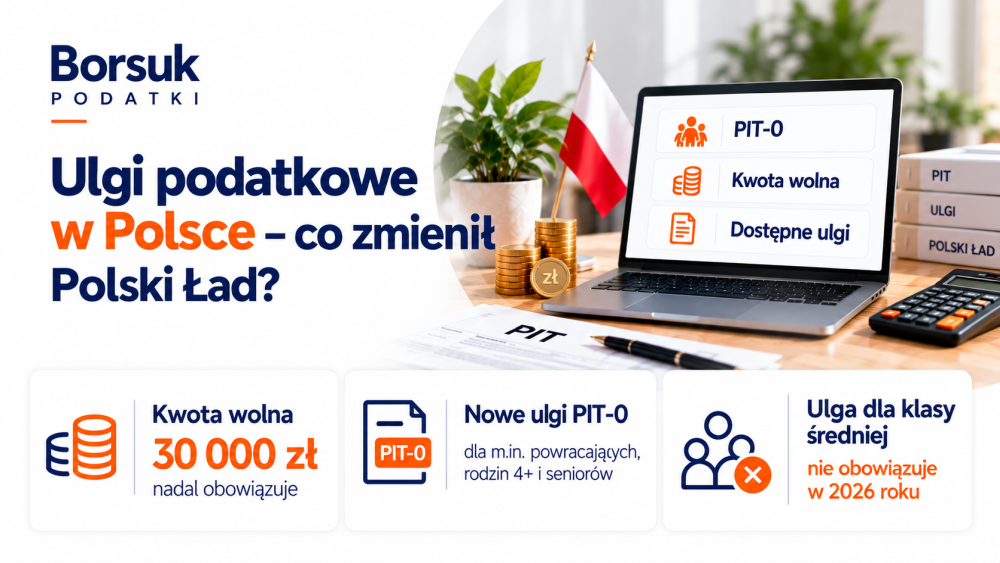
Ulga dla klasy średniej nie obowiązuje w 2026 roku i nie należy uwzględniać jej w bieżących rozliczeniach. Weszła w życie 1 stycznia 2022 roku jako element pierwotnego Polskiego Ładu i miała ograniczać skutki utraty możliwości odliczenia składki zdrowotnej dla części podatników. Jej życie było jednak bardzo krótkie. Od 1 lipca 2022 roku została uchylona, a jej rolę miało przejąć przede wszystkim obniżenie stawki w pierwszym progu PIT z 17% do 12%.
Pozostała natomiast druga duża konsekwencja reformy: składki zdrowotnej nie można już odliczać od podatku według zasad sprzed 2022 roku. Na skali podatkowej przedsiębiorca nie odlicza jej ani od podatku, ani od dochodu. Przy podatku liniowym w 2026 roku zapłacone składki można zaliczyć do kosztów lub odliczyć od dochodu do łącznego limitu 14 100 zł. Ryczałtowiec może pomniejszyć przychód o 50% zapłaconych składek zdrowotnych, a przy karcie podatkowej można obniżyć podatek o 19% zapłaconej składki. Kwota 8 700 zł spotykana w starszych tekstach dotyczyła 2022 roku, a nie obecnego limitu.
Ulga podatkowa dla powracających do Polski – cztery lata PIT-0 po przeprowadzce
Ulga na powrót pozwala przez cztery kolejne lata podatkowe korzystać ze zwolnienia z PIT dla maksymalnie 85 528 zł przychodu rocznie, jeśli spełnisz ustawowe warunki. Możesz rozpocząć korzystanie z niej w roku, w którym przenosisz rezydencję podatkową do Polski, albo od kolejnego roku. Przykładowo, jeśli wrócisz do Polski w 2026 roku, możesz wybrać okres 2026–2029 albo 2027–2030. Musisz jednak m.in. stać się polskim rezydentem podatkowym i nie mieć miejsca zamieszkania w Polsce przez wymagany okres obejmujący trzy lata kalendarzowe poprzedzające rok powrotu. Prawo do preferencji trzeba też umieć udokumentować, np. certyfikatem zagranicznej rezydencji podatkowej lub innymi dokumentami potwierdzającymi miejsce zamieszkania.
Zakres ulgi jest szerszy niż sam etat: obejmuje również określone umowy zlecenia, zasiłek macierzyński oraz działalność gospodarczą opodatkowaną skalą, podatkiem liniowym, IP Box lub ryczałtem. Nie obejmuje natomiast umowy o dzieło, mimo że taka informacja pojawia się czasem w internetowych opracowaniach. Dla osoby wracającej z zagranicy samo ustalenie prawa do zwolnienia może być tylko częścią rozliczenia — znaczenie mają też rezydencja podatkowa i wcześniejsze zagraniczne dochody.
W takich sytuacjach Borsuk Podatki oferuje rozliczenie podatku w Polsce, w tym dochodów uzyskanych za granicą oraz obsługę PIT-36/ZG, co pozwala połączyć w jednym rozliczeniu polskie obowiązki z dokumentami z zagranicy.
Ulgi podatkowe w Polsce – które preferencje pozostały poza Polskim Ładem?
Polski Ład nie zastąpił wcześniejszych ulg podatkowych w Polsce i nie stworzył wszystkich preferencji, z których korzystasz dziś w PIT. Nadal funkcjonują m.in. ulga rehabilitacyjna, termomodernizacyjna, internetowa, odliczenia darowizn, IKZE oraz ulga prorodzinna. W przypadku ulgi na jedno dziecko w 2026 roku obowiązuje co do zasady limit dochodów 112 000 zł dla małżonków pozostających w małżeństwie przez cały rok i dla osoby samotnie wychowującej dziecko oraz 56 000 zł dla pozostałych podatników. Te limity nie są jednak efektem Polskiego Ładu — obowiązują od 2013 roku. Przy dwojgu lub większej liczbie dzieci kryterium dochodowego nie stosuje się, podobnie jak obecnie przy jednym dziecku spełniającym określone warunki dotyczące niepełnosprawności. Sama ulga wynosi rocznie 1 112,04 zł na pierwsze i drugie dziecko, 2 000,04 zł na trzecie oraz 2 700 zł na czwarte i każde kolejne.
Szczegółowe zasady opisuje także poradnik Borsuk Podatki: ulga podatkowa na dzieci w 2026 roku.
Dlatego przy rozliczeniu nie szukaj jednej odpowiedzi na pytanie „jaka ulga podatkowa w Polskim Ładzie mi przysługuje?”. Najpierw sprawdź źródło przychodów, wiek, sytuację rodzinną, formę opodatkowania, rezydencję podatkową oraz to, czy pracowałeś za granicą. Dopiero wtedy można ocenić, które zwolnienia i odliczenia można zastosować razem i jaki będzie ich rzeczywisty wpływ na PIT. Przy dużej różnicy dochodów małżonków znaczenie może mieć także wspólne rozliczenie małżonków i sposób działania progów podatkowych. Jeśli natomiast część Twoich zarobków pochodzi z zagranicy, Borsuk Podatki może przeanalizować polskie rozliczenie wraz z dochodami zagranicznymi, tak aby uwzględnić właściwą metodę opodatkowania, przysługujące preferencje i wymagane formularze.
